
内存短缺预计拖到 2030 年:AI 服务器抢产能,手机物料成本接着涨
作者:周砚
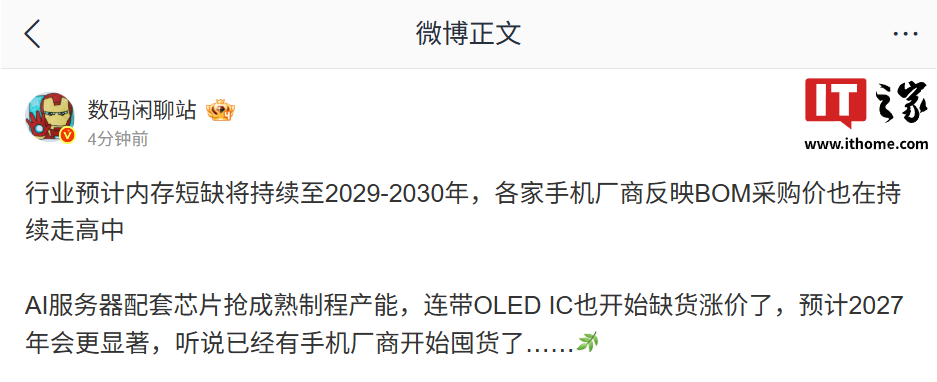
11 月 4 日,数码博主 @数码闲聊站称行业预计内存短缺持续到 2029—2030 年,手机厂商 BOM 采购价持续走高;十铨科技法说会则称三大 DRAM 厂 2027 年产能已售罄、需求高点在 2026 年四季度至 2027 年二季度。AI 服务器先拿走了原厂产能,手机端只能在长约和现货之间二选一。
周砚
11 月 4 日,数码博主 @数码闲聊站发文称,行业预计这轮内存短缺会持续到 2029—2030 年,各家手机厂商反映 BOM 采购价仍在走高 。同一条信息里还有两个更具体的判断:AI 服务器配套芯片在抢成熟制程产能,连 OLED IC 也开始缺货涨价,2027 年会更明显;已有手机厂商开始囤货 。
这些说法目前都出自同一博主的信息链,但它与模块厂的口径能对上一部分。据 IT之家 11 月 3 日报道,十铨科技在 2026 财年第三季度法人说明会上表示,内存需求最旺盛的时期可能在 2026 年四季度至 2027 年二季度到来;SK 海力士、三星、美光的 2027 年产能已经售罄,大客户早已签下长期供货协议,第三方市场越来越难买到货 。
“2027 年售罄”对手机厂意味着什么
原厂产能被长约锁完之后,手机厂的采购只剩两条路:找原厂谈长约,价格随行就市但能保住供应;或者在第三方市场买散单,货少、价高、交期不确定。所谓“BOM 采购价走高”,是这条路径变化的结果,不是厂商主动加价。
挤占的机制不复杂。同一批晶圆产能,既要做服务器用的 DDR5 和 HBM,也要做手机用的 LPDDR,而原厂在产能分配上必然优先高单价、长约锁定的订单。AI 侧的扩张速度可以用第三方数据侧面参照:TrendForce 11 月 2 日预测,AI 网络与互连市场收入将从 2024 年的 37.9 亿美元增至 2027 年的 279.8 亿美元,年复合增速 95% 。服务器集群扩张得越快,对内存和配套芯片的拉货就越急。
连带效应也在向上游辅料扩散。TrendForce 10 月 29 日指出,AI 应用从训练走向推理和智能体,带动新一波 CPU 需求,每颗 CPU 都要配电源模块和 DDR5,从而推高高容 MLCC 的用量,标准高容 MLCC 供应承压,缺货预计持续到 2027 年上半年 。博主所说的“成熟制程配套芯片被抢、OLED IC 缺货”,逻辑与此类似——成熟制程产线被利润更高的 AI 配套芯片占满,显示驱动这类量大价低的品类就排到了后面 。
两个方向相反的信号
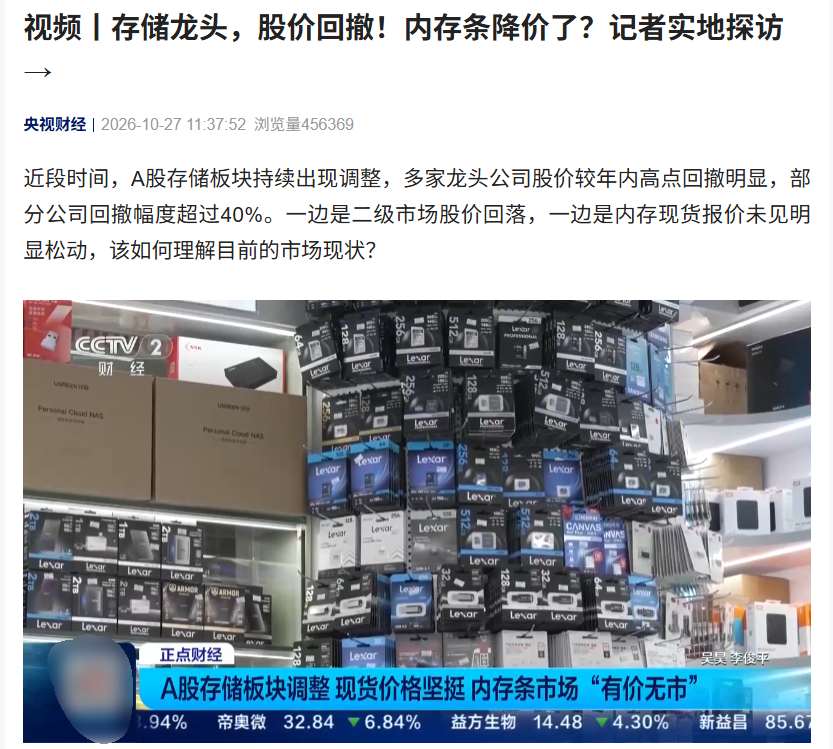
有意思的是,原厂端和零售端给出的信号并不一致。据央视财经 10 月底报道,内存出厂价仍在上涨,但渠道商前期囤货较多,多数消费者在价格高位选择观望,市场需求下滑,部分渠道商为回笼资金降价出货,于是出现“报价坚挺、成交冷清、局部倒挂”,渠道库存和资金压力在累积 。
两套信号并不矛盾,只是时间尺度不同:售罄讲的是 2027 年的原厂产能,倒挂讲的是当下的零售渠道。对品牌商和渠道商来说,真正的压力在于两头都要现金——囤货本质是用现金换供应的确定性。体量大的厂商能靠长约和预付款换配额,中小品牌则要在现货市场接高价,成本曲线更陡。这轮涨价会不会传导到终端售价,取决于各家的库存厚度和产品节奏,目前没有公开数字可以判断。
哪些还没核实
需要说明三点。第一,“短缺持续到 2029—2030 年”是博主转述的行业预期,原始出处无法回溯,与十铨“需求高点在 2026 年四季度至 2027 年二季度”的口径也不同——需求高点不等于短缺终点,两者不能互推 。第二,“三大厂 2027 年产能售罄”出自模块厂法说会的转述,并非原厂官方表述,售罄覆盖哪些产品线、长约锁定了多少量,都没有公开数据。第三,涨价幅度全文没有百分比,“BOM 走高”目前只有方向、没有量级;OLED IC 缺货和手机厂囤货也未见厂商公开证实 。
能确认的是方向:2027 年之前的原厂产能已被长约占住,手机物料成本在这段时间内缺乏回落的基础。至于 2029—2030 这个终点,暂时只能记作一条待验证的行业预期。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] 消息称行业预计内存短缺将持续至 2029-2030 年,各家手机厂商反映 BOM 采购价也在持续走高
- [S2] Press Center | TrendForce
- [S3] SK hynix Newsroom
- [S4] News | TrendForce
- 配图 1:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 2:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 3:来源:TrendForce(图片署名见原文) · 图片出处
- 配图 4:来源:SK hynix Newsroom(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。