国产内存造出来了,你的内存条还是1800块
“
9 月 21 日,长鑫科技宣布第五代工艺技术平台正式量产。官方给的几个数字挺硬:内存阵列有源区半间距做到 11.95 纳米,存储电容深宽比 45 比 1,核心功能区高度降到 6762 纳米,同等条件下每张晶圆产出比上一代提升 50% 以上。24GB 的 LPDDR5X 全面进入国产主流旗舰手机。
在下张叁疯
同一天,16G 的 DDR5 内存条还在 1800 块上下。去年这时候它卖 450。
一边是国产突破的新闻,一边是你购物车里那根条子的价格。这两件事离得有多远,值得算一算。
📌 本文看点
01
先说长鑫做对了什么
02
产出多一半,不等于便宜三分之一
03
一笔没人算过的供给账
01
先说长鑫做对了什么
DRAM 讲的「多少纳米」,说的是存储阵列的最小半节距,跟晶体管的栅长是两回事。11.95 纳米这个量级,落在业界最先进的 1c 节点射程内,也就是三星、SK 海力士、美光 2025 到 2026 年量产的那一档。长鑫上一代 G4 的半间距大约 14.9 纳米,对应国际厂商的 1z 代,差着一到两代。G5 把这道差距基本抹平了。
关键在于它怎么做到的。ASML 的 EUV 光刻机从没向中国出货过,长鑫这条线全程用的是 DUV 深紫外,靠四重曝光把图形一层层「套」出来。对手用 5 到 6 层 EUV 干同一件事。
深宽比 45 比 1 说的是那个电容。DRAM 的一个存储单元是一个晶体管加一个电容。面积要往下缩,晶体管好办,电容才是那个拦路虎。面积小了,存的电荷不能少,唯一的办法是往深里挖,孔深做到孔宽的 45 倍。深孔刻蚀、高选择比掩膜、原子层沉积这套东西要一起进入一线难度,这一关长鑫过了。
这个突破是真的。它让国产 DRAM 第一次在制程上摸到了全球最先进量产节点的门槛,而且走的是一条别人没走过的路。
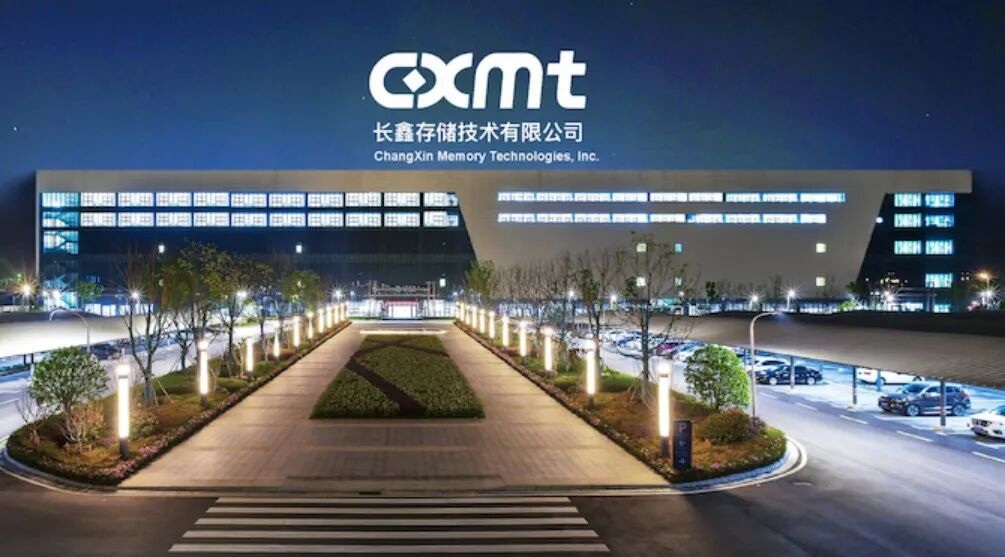
图1长鑫存储合肥厂区。第五代工艺平台在这里量产(资料图)
进步已经落到货架上了。小米 18 Fold 全球首发搭载长鑫的 LPDDR6,速率 12800Mbps;努比亚 NaviX Ultra 用的是长鑫 LPDDR5X,10667Mbps,这是国产最高速率的 LPDDR5X 第一次量产应用;SemiAnalysis 拆解华为 Mate 80 Pro Max,内存是三星和长鑫混合供应;传音也在用长鑫的 LPDDR5X。
从替补席挤进首发名单,这一步的意义比参数大。手机厂商手里多了一个报价的人,在内存缺货的时候,这比省几块钱值钱。
02
产出多一半,不等于便宜三分之一
现在说那个 50%。
拿 G4 的 14.9 纳米和 G5 的 11.95 纳米算,线性缩小约两成,单元面积缩小约三成六,理论上同一张晶圆能切出的裸片数增加大约 56%。官方说「至少 50%」,是个保守值,和缩放的算术对得上。
但裸片数不是成本。
没有 EUV,就得靠多重曝光把图形拼出来。同一层图形套刻四次,工序数量、套刻误差控制、缺陷密度、生产周期都会往上走。SemiAnalysis 测算过,长鑫 DDR5 的单位比特成本比三巨头高出 30% 以上。制程代际对齐了,成本结构没对齐。
公告自己写得很实在:第五代平台作为全新平台,良率爬坡需要一定周期,基于该平台量产的产品尚未形成规模销售,短期内不会对经营业绩产生重大影响。拿大白话说,东西是做出来了,还没到能大量出货的时候。
还有一层。DRAM 芯片里只有存储阵列在缩,外围的逻辑电路和互连不跟着缩。die 越小,阵列在全片里的效率越低,实际裸片数的增幅一定低于纯几何推算。
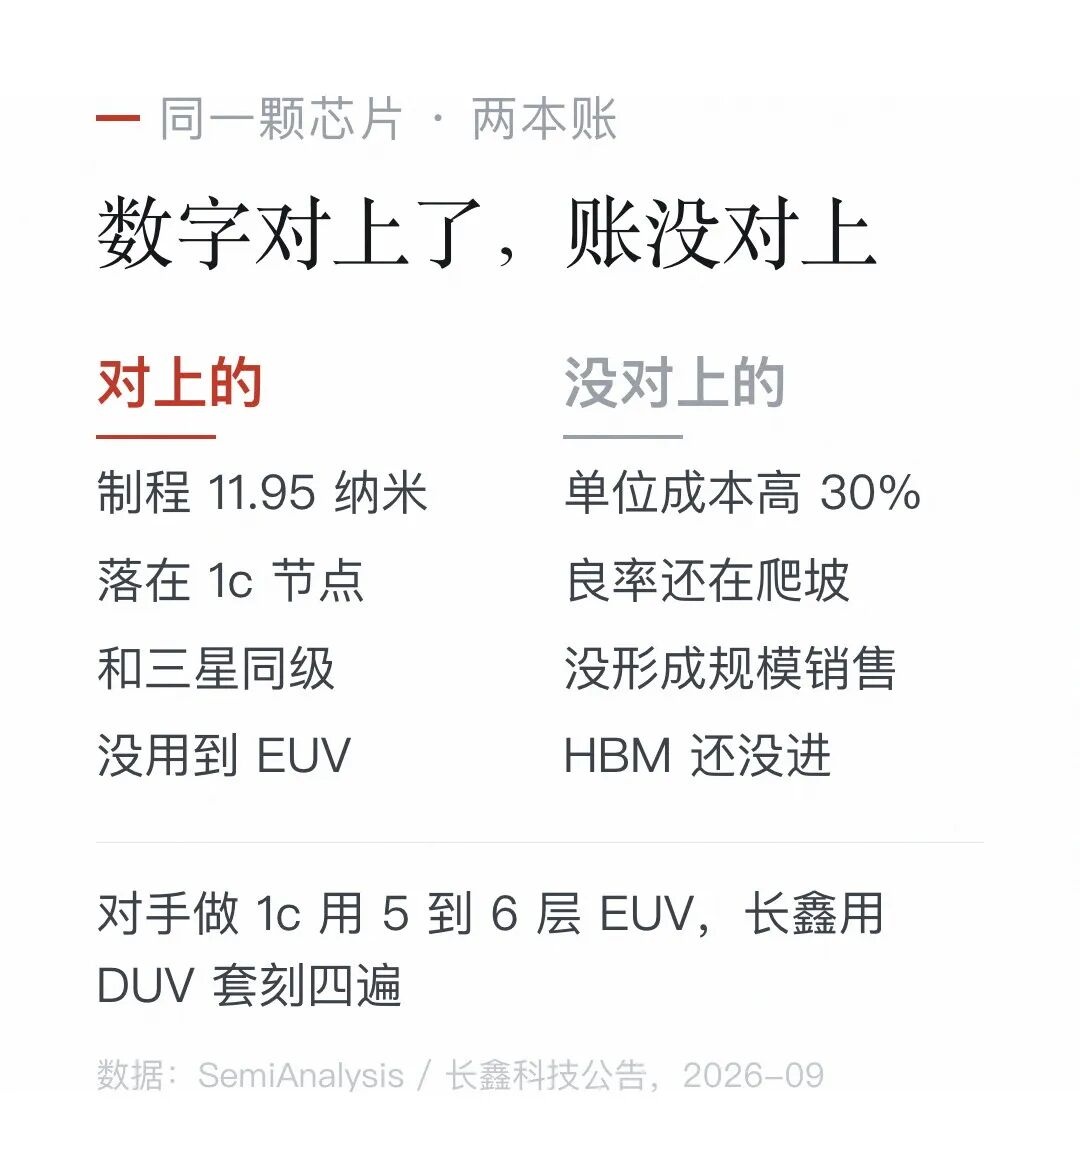
图2制程对上了,成本没对上(制图:在下张叁疯)
一张晶圆的产出涨 50%,落在单位成本上的降幅,要打几个折。这几层折扣吃掉的,正是「国产替代就该便宜」这句话的底气。
03
一笔没人算过的供给账
这才是这件事的核心。
先看盘子。TrendForce 口径下,2026 年第四季度全球 DRAM 月产能约 213 万片 12 英寸晶圆,取 210 万片做基准。长鑫 2026 年底的月产能大约 35 万片。
按晶圆片数算,长鑫占全球约 16%。按比特出货量算,SemiAnalysis 给的数字是 2025 年约 9%,2027 年升到约 12%。按营收算,TrendForce 的数据是 2026 年一季度 7.6%,二季度升到 9.5%。排在前面的是三星 39.4%、SK 海力士 24.9%、美光 23.3%,三家合起来占了 87.6%。
三个数差这么多,是因为长鑫卖的颗粒密度低、单价低。同样一片晶圆,切出来的比特数比别人少。所以「全球第四大 DRAM 厂商」这个座次是按营收排的,不等于它在最紧俏的那一段有等量的存在感。
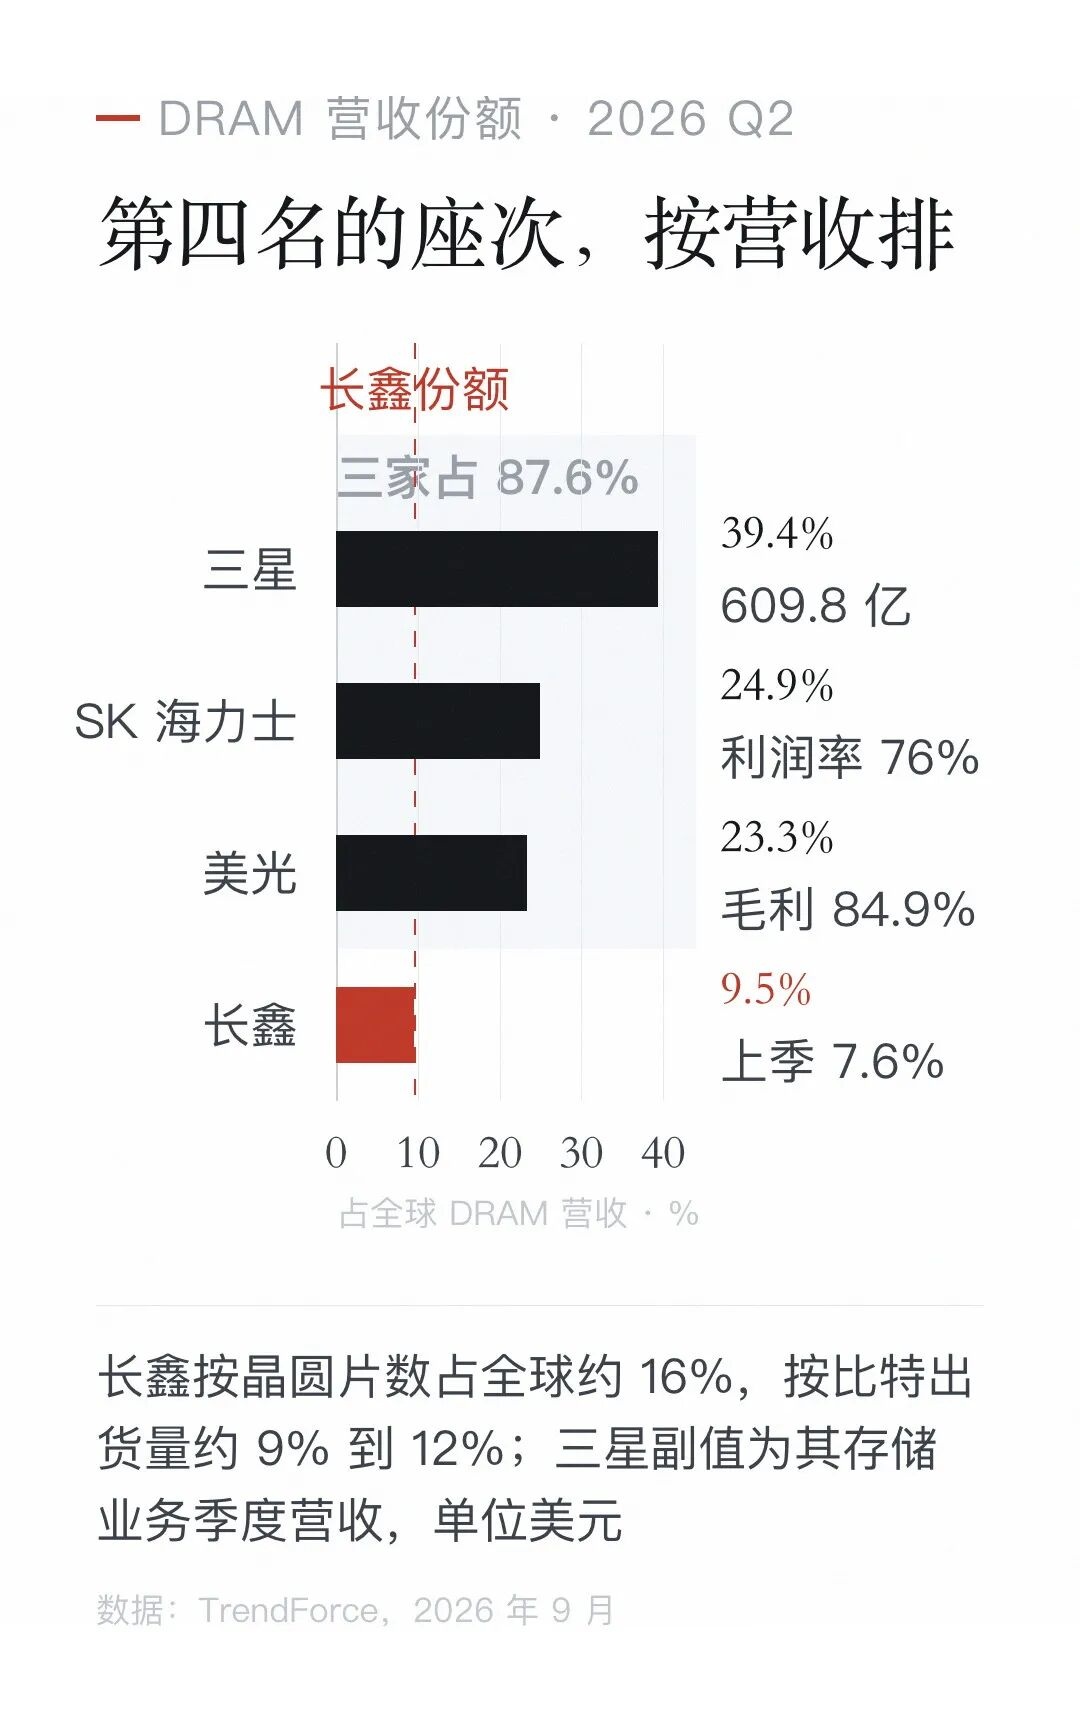
图3按营收排队,第四名的真实进项(制图:在下张叁疯)
现在把产能加上去。35 万片乘以 1.5,新增 17.5 万片,相对全球 210 万片是 8.3%。
再看缺口在哪。2026 年,全球大约 22% 到 23% 的 DRAM 晶圆产能被 HBM 吃掉,折成当量是 47 万片左右。HBM 每单位比特消耗的晶圆产能是常规 DDR5 的 2.5 到 3 倍,到 HBM4 时代还要更高。三大原厂投在 HBM 上的晶圆占比,从 2025 年的约 18% 往 2027 年的约 30% 走。
长鑫新增的 17.5 万片,只够覆盖 HBM 抽走量的不到四成。
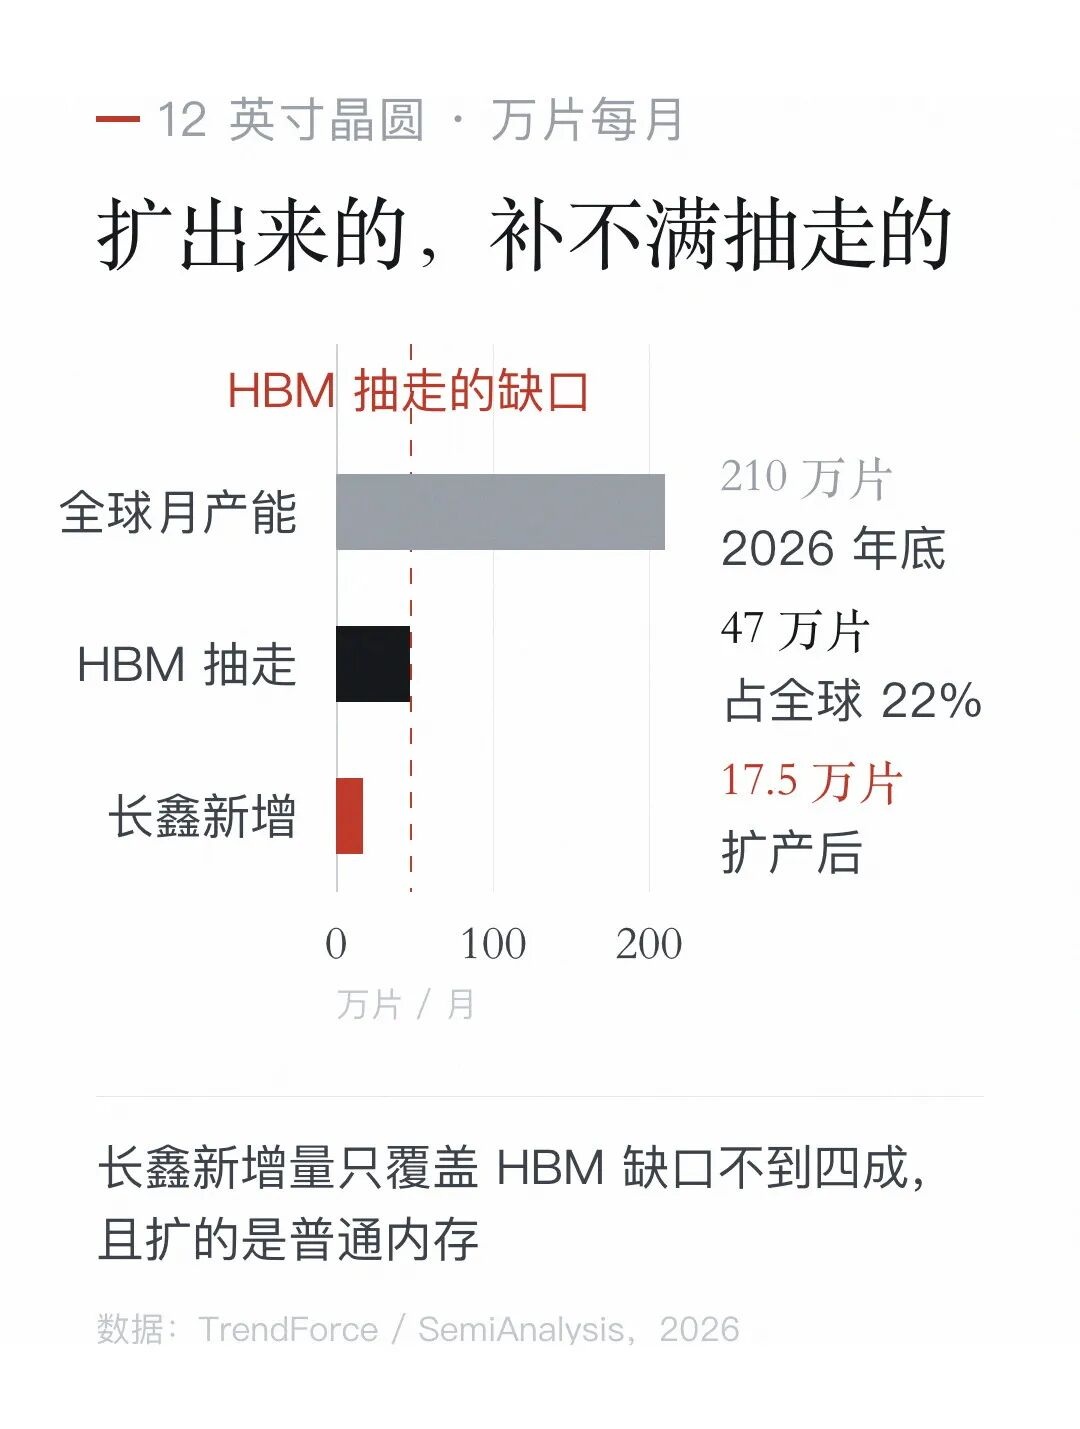
图4扩出来的产能,补不满被抽走的缺口(制图:在下张叁疯)
就算长鑫这一轮扩产全部落地,它填进去的量,还追不上 AI 服务器从通用内存里抽走的那一块。而通用内存才是你手机和电脑里用的那一种。
04
缺的和供的,不在同一段
更麻烦的地方在这儿。
这轮涨价的主力推手是高端。高端 DDR5、LPDDR5X、HBM,这些被 AI 服务器和云厂商的长协订单锁走,现货市场跟着收紧。三星已经把 PC 和服务器 DDR5 模组、SSD 的新增产能外包出去,内部资源集中给 HBM。
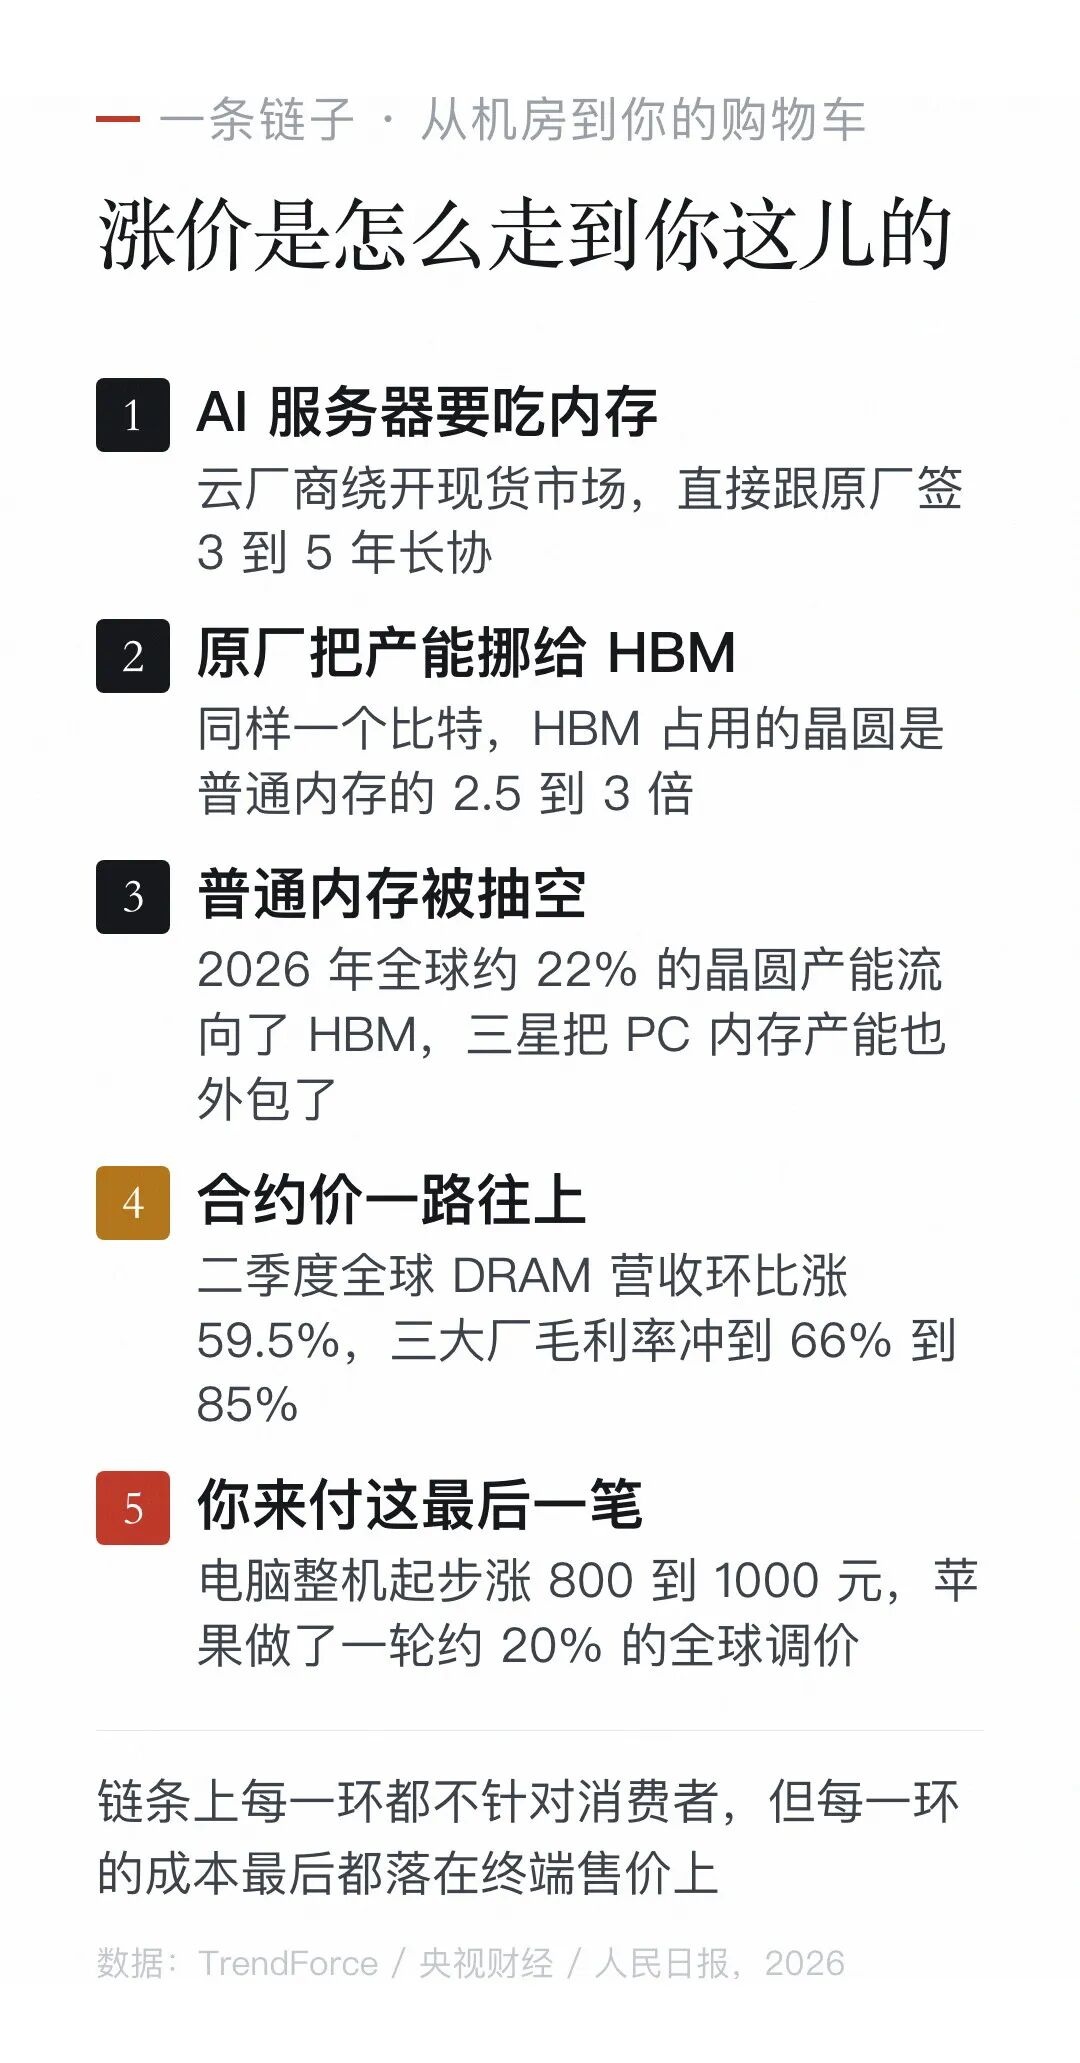
图5涨价是怎么从机房走到你购物车里的(制图:在下张叁疯)
长鑫的货架摆在哪。它的比特份额九成压在 DDR4、LPDDR4X 和中端 DDR5 这一段,最紧缺的高端 DDR5 和 LPDDR5X 只占个位数,HBM 基本还没进。
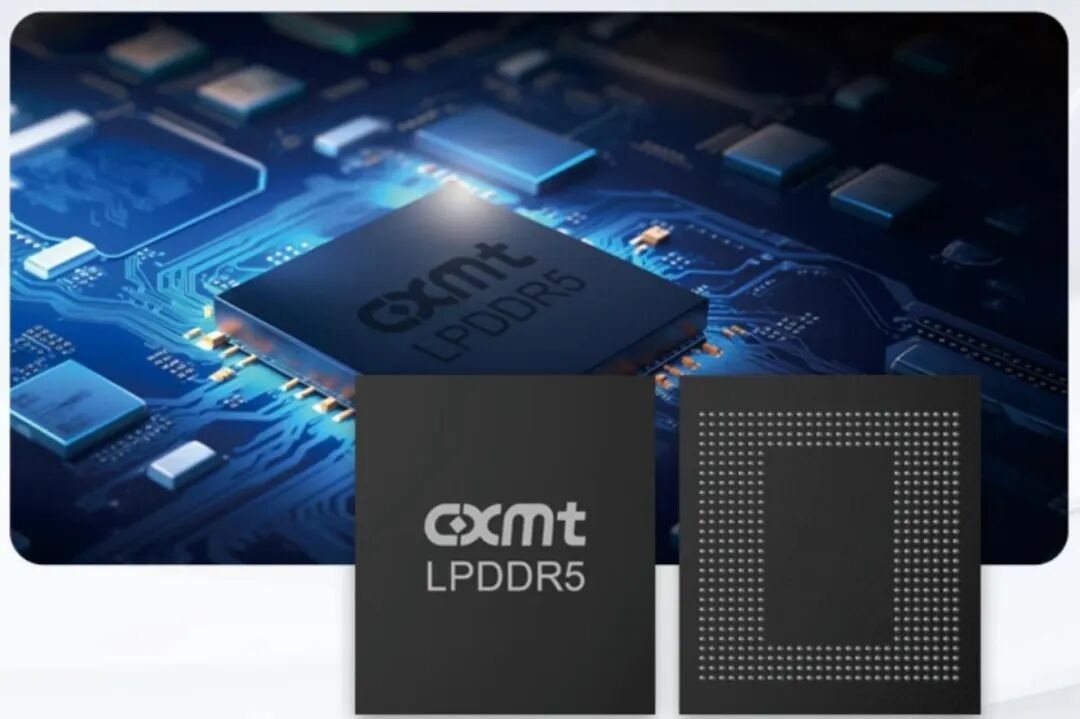
图6长鑫的 LPDDR5 产品。它出货最集中的那一段,正好是市场上最不缺的那一段(资料图)
市场上最缺的那一段,它正好供不上。它供得最顺的那一段,市场又不缺。
这个判断,券商和拆解机构给的口径差不多。国金证券援引的分析师王菁讲得很清楚,长鑫的成本较三大厂仍有劣势,这个问题当前被内存价格周期掩盖了,如果价格回落,劣势还会重新显现。SemiAnalysis 的判断是 2026 年长鑫的利润来自价格而不是制造效率。瑞银的口径更紧,高毛利窗口可能只剩两到三年,长鑫得在这扇门关上之前完成从「能造」到「大规模造」的跨越。
路径上还有一层差别。三星做到 1b 节点用了 4 层 EUV,1c 用 5 到 6 层;长鑫 G5 是 0 层。同样叫 1c,一边是 5 到 6 道 EUV 工序,一边是把 DUV 套刻四遍。制程数字对上了,工序数和良率曲线完全是两回事。
在 DRAM 这种三家占掉将近九成营收的市场里,一个新玩家要能影响价格,通常得在某个产品段拿到 15% 到 20% 以上的比特份额,而且必须站在紧缺的那一段上。长鑫现在的整体比特份额是 10% 到 12%,高端段还不到 5%。
这两个条件,短期里它一个都还没够着。
05
钱进了谁的口袋
看清这一层,价格的事就好理解了。
美光 2026 财年第三季度营收 415 亿美元,同比增长 346%,non-GAAP 毛利率 84.9%,是公司历史最高。SK 海力士二季度营业利润率 76%。三星 DS 事业部一季度营业利润率约 66%,二季度营收 609.8 亿美元。全球 DRAM 总营收二季度到 1547.3 亿美元,环比涨了 59.5%。
长鑫也赚到了。2026 年半年报,营收 1503.10 亿元,同比增长 873.6%,归母净利润 776.05 亿元,毛利率 84.84%。
这个毛利率比三巨头还高,看着像技术胜利。但长鑫在自己的风险提示里写了另一句话:这轮涨价不具备可持续性,AI 是行情推手之一,可公司报告期内相关领域的收入占比相对较低。
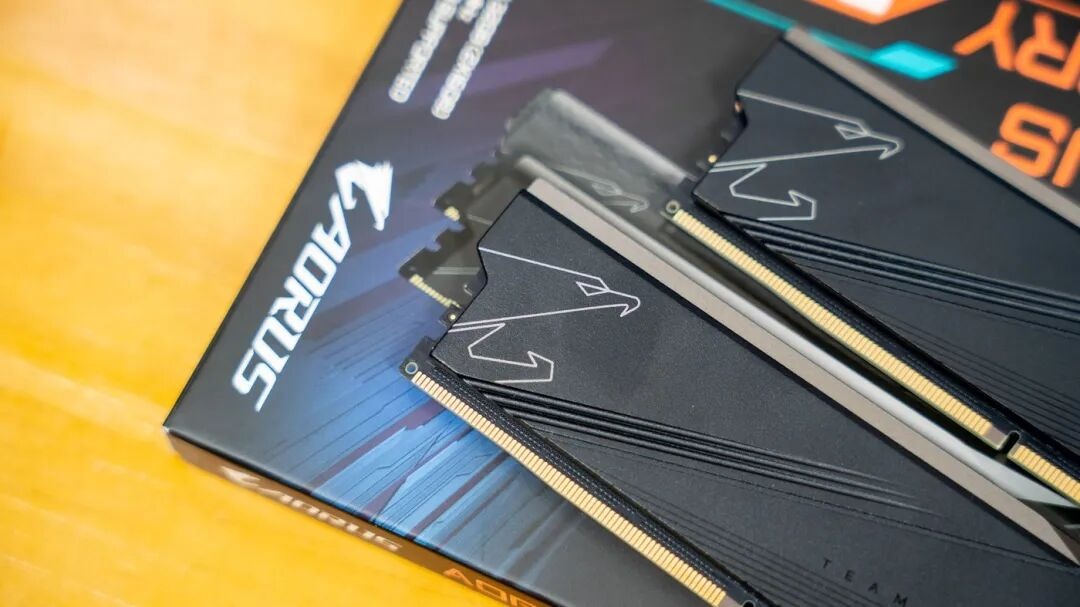
图7零售市场的 DDR5 内存套条。这轮利润是涨价周期托起来的(资料图)
意思很清楚。它这轮利润是 DRAM 涨价大潮托起来的。AI 存储的技术卡位,还没到能单独赚钱的时候。潮水退了,账要重新算。
所以呢。这场涨价里,三巨头赚的是「我提前把产能挪去 HBM」的钱,长鑫赚的是「我刚好在涨价周期里有货」的钱,而你付的是「我没得选」的钱。三笔钱来路不同,最后都汇到你那根内存条的标价上。
∞
什么时候才轮到你
回到那个等式。国产内存量产,等于内存降价吗。
算下来是两码事,跟长鑫拼不拼命没关系。
要真正缓解通用 DRAM 的短缺,需要新增大约 47 万片月产能,相当于长鑫当前总产能的 1.3 到 1.4 倍。一年之内做不到。长鑫自己那 50% 的扩产,只相当于给全球加了 8%。
价格真正的拐点,更可能来自两个方向。一是三巨头 2028 年前后集中释放的新产能,三星和 SK 海力士已经预警过 2028 年供需可能逆转。二是 AI 需求低于预期,HBM 抽走的产能回流到通用市场。
这两件事的决定权,一个在三星和 SK 海力士的扩产表上,一个在 AI 需求那边。长鑫插不上手。
那长鑫这条新闻对你到底有什么用。它管的是「能不能买到」和「会不会被断供」这两件事。「买不买得起」,得看另一条产线。你在国产旗舰手机上看到 24GB 内存,背后是这家公司从替补挤进了首发名单,手机厂商手里多了一个议价对象,这在供应紧张的时候值钱。
再看一眼传导到终端的幅度。TrendForce 的预测是 2026 年手机和 PC 厂商普遍面临 15% 到 20% 的提价压力,七成高端内存产能被数据中心吸走,压力从这儿来。具体到货架上,16G DDR5 比去年同期贵了 300%,32G DDR5 贵了 322%,1TB 固态贵了 132%。苹果今年做了一轮幅度约 20% 的全球调价,是近年最大的一次。国内的电脑整机,起步涨幅在 800 到 1000 元之间。
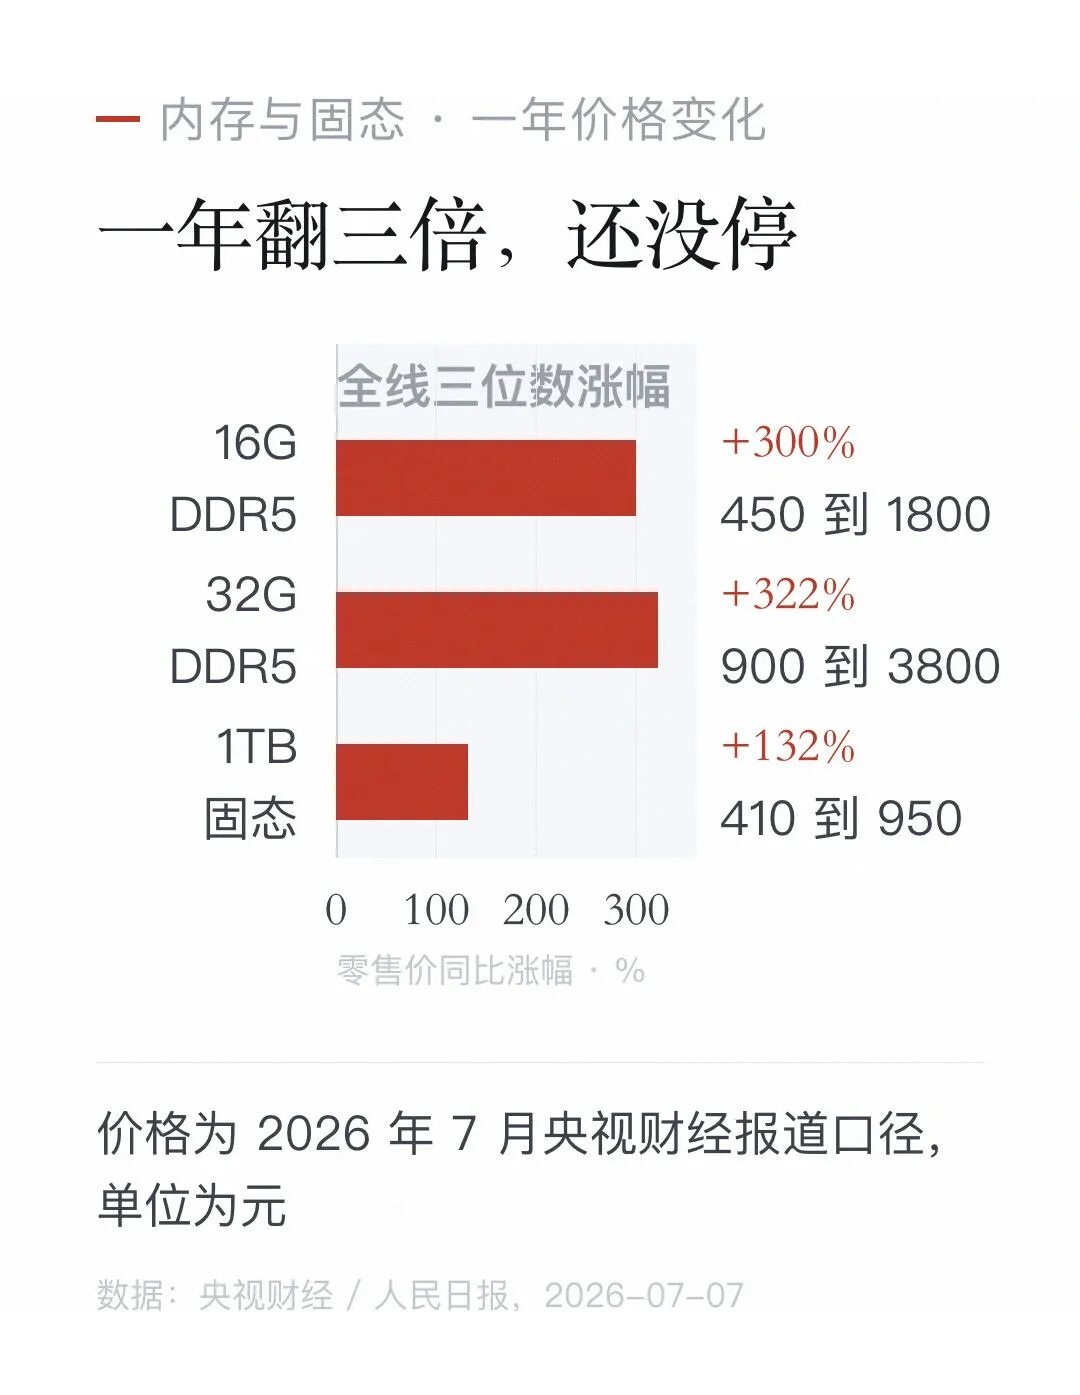
图8一年翻三倍,还没停(制图:在下张叁疯)
至于价格,别等国产替代来救。你等的那班车,发车时间写在 HBM 的扩产表上。长鑫的产线只负责让这班车别停运。
如果你现在要买电脑或者换手机,是咬牙趁早买,还是赌明年国产放量能压一压价。前者要现在多掏一千多块,后者要承担涨得更多的风险。
内存涨价长鑫存储国产替代
尾声
我是 在下张叁疯,科技消费这摊事,你别一个人交学费。
—— 本文转载自微信公众号「在下张叁疯」(作者:张三与李四,发布于 2026-09-21 21:59),原文链接:https://mp.weixin.qq.com/s/DM2d7-yr0PDsZN7n0VBDmg。内容版权归原作者所有,本平台仅作资讯分享与交流,不作商业用途;如涉及版权问题,请联系删除。
评论 0
还没有评论,来抢沙发。