
全球涨 35.3%,中国跌 8.0%:智能眼镜的两条曲线,差在音频眼镜这块
作者:许棠
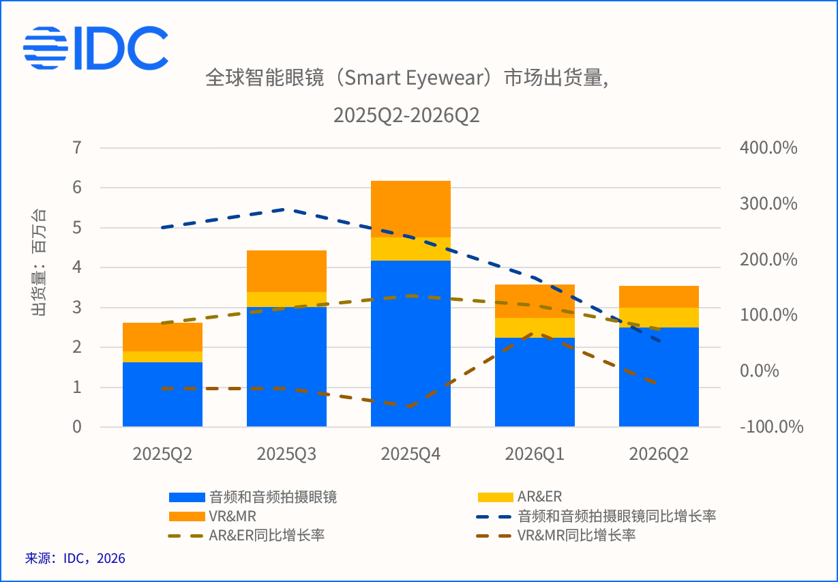
IDC 二季度报告里,全球智能眼镜出货 354.7 万台、同比涨 35.3%,中国市场 61.1 万台、跌 8.0%,首次负增长。同一份报告的两个方向:全球靠音频拍摄眼镜和 AR/ER 拉动、头显在缩;国内则卡在音频眼镜换代空窗,厂商集体转向海外。
文 / 许棠
IDC 在 9 月发布《全球智能眼镜市场季度跟踪报告》:2026 年二季度全球智能眼镜出货 354.7 万台,同比涨 35.3%;中国出货 61.1 万台,同比跌 8.0%,是该市场首次负增长 。同一份报告、同一份统计表,两个市场走了两条方向相反的曲线。比起「全球涨三成五」,这个分化更值得看——它说明这门生意现在到底卖给了谁。
全球在涨:涨的是眼镜,缩的是头显
拆开看,音频及音频拍摄眼镜 249.4 万台,同比 +54%,占全球出货约七成,是绝对主力;AR/ER 眼镜 50.5 万台,+75.7%;VR/MR 头显 54.8 万台,-23.3% 。上半年全球累计 711.4 万台,+70.5% 。
这三块加起来正好 354.7 万台。也就是说,这轮增长不是「AR 爆发」,是眼镜形态在吃掉头显的份额:一个品类涨五成,另一个掉两成,总量才凑出 35.3%。
中国在跌:跌的偏偏是同一类
国内 61.1 万台里,音频和音频拍摄眼镜 33.2 万台,同比 -35.4%;AR/VR 27.9 万台,同比 +85.8% 。两块相加同样是 61.1 万台,与总量对得上。
最有信息量的一组对照在这里:音频类全球 +54%,中国 -35.4%。IDC 给的国内原因是头部品牌产品进入生命周期末期、新品没接上、产品同质化严重,促销季的关注也没换来多少销量,部分新厂商还在观望 。
但国内并非全线下滑。AR&ER 眼镜 +123.0%,其中单色眼镜份额首次超过全彩,达到 51.2%,代表厂商是千问、Rokid、Inmo ;音频拍摄眼镜在音频小类里的占比升到 55.3%,同比 +81.4% ,带摄像头的比纯音频的更受欢迎。VR&MR 头显 -34.4%,跌幅比上季收窄 。
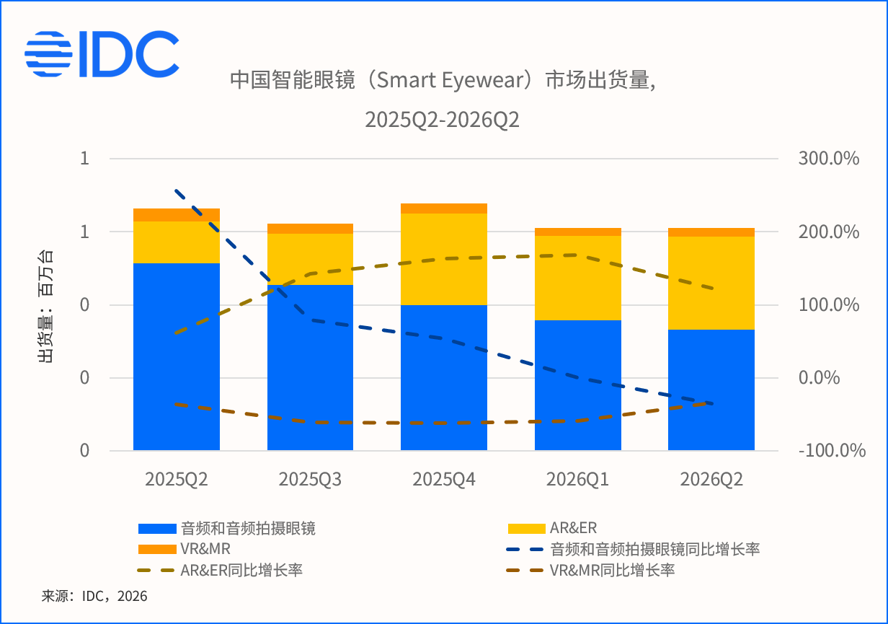
一句话:国内不是没人买,是在换赛道,从「听歌的眼镜」换到「能拍能看的眼镜」。
厂商:大厂押生态,国产押出海
Meta 保住全球领先份额,二季度推了更具性价比的新品打大众市场;Ray-Ban Display 这类显示眼镜受良率和产能拖累,出货没成规模;Quest 系列继续推,但整体出货预计有限 。苹果首款智能眼镜进入量产倒计时,下一代头显发布时间可能大幅延后 。头部玩家的资源重心,已经从「多线铺硬件」挪到了生态和 AI 体验上。
国内厂商的动作更直接:Xreal 海外出货占其全球比例超 60%,Q3 要在海外发 Project Aura;雷鸟上半年在全球及中国消费级 AR&ER 眼镜市场保持领先,Q3 发 iO 系列;Rokid 二季度在全球非全彩眼镜市场领先;千问在国内带摄像头的 AI 眼镜市场快速上量;讯飞 7 月开始出货 。国内承压这件事,厂商已经用脚投票了。
对想买的人意味着什么
- 音频眼镜:正处在换代空窗,老款到生命周期尾声,新品没接上,促销也拉不动 。要买就等新款,或者盯着老款清库存,不建议原价接盘。
- 头显:全球跌 23.3%、国内跌 34.4%,苹果延后、Pico 年底发新品 。这是典型的「再等等不吃亏」。
- AI/AR 眼镜:单色轻量款已经覆盖主流价位,讯飞 7 月入局,雷鸟 iO、Xreal Project Aura 都排在 Q3 ,选择只会更多,价格还有得比。
IDC 中国分析师叶青清的说法是:即便有国补和促销,用户对这类新产品的购买决策依然偏谨慎 。翻成人话——这波下滑里,捂钱包的不止你一个,这不是消费者的问题。
数字得留一分余地
需要说清的是:IDC 只公布了同比增速,没给去年同期基数,上面的占比是按它公布的绝对值换算的;「出货量」是厂商出货口径,不等于消费者实际买到手;本轮可用的只有 IDC 这一份来源,缺少第三方交叉验证 。方向可信,具体到个位数,别当成精确刻度。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] 全球智能眼镜增长35.3%,中国首现负增长,市场分化加速
- 配图 1:来源:IDC(图片署名见原文) · 图片出处
- 配图 2:来源:IDC(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。