
马斯克说机器人要“买光”内存,树莓派先把价签换了
作者:周砚
一条 X 回帖、一根 A 股涨停线、一次开发板涨价。把三件事串起来看,真正挤占内存产能的是云厂商的订单和长约,机器人目前还是预期。涨价会先落在高密度、高价位的 SKU 上,再慢慢渗到手机和 SSD。
文|周砚
10 月 26 日,马斯克在 X 上回了一句话。被回复的帖子引用 Counterpoint Research 的测算:全球人形机器人对 DRAM 的需求将从 2026 年的 8300TB 涨到 2030 年的 17.2 万 TB,五年约 20 倍,单机平均内存从 19GB 升到 39GB。马斯克的评价很直接——“Silly analysis(荒谬的分析)”,然后给出自己的版本:机器人要在物理世界里“塑造原子”,所以“机器人的 RAM 需求会超过地球上其他一切”;超级智能的需求还要大得多,但“大约 100% 会放在深空”。
两天后,10 月 28 日,A 股存储板块跟着走高:君正股份收涨 18.37%,朗科科技收涨 12.01%;机器人 ETF 天弘(159770)的标的指数盘中一度涨超 5%,自 10 月 19 日以来累计涨超 12%。
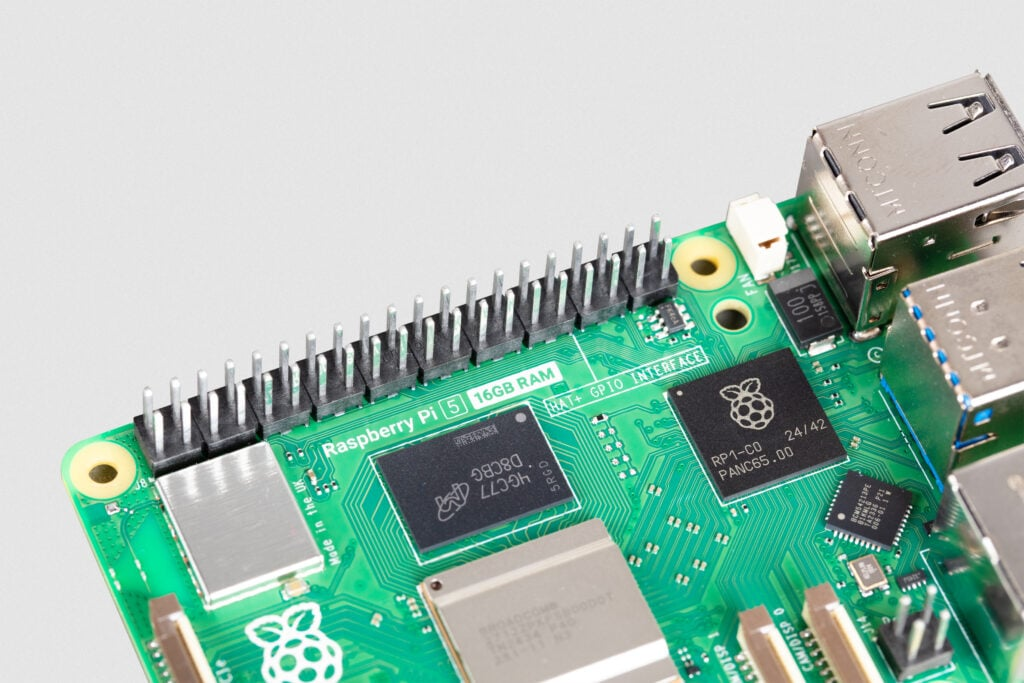
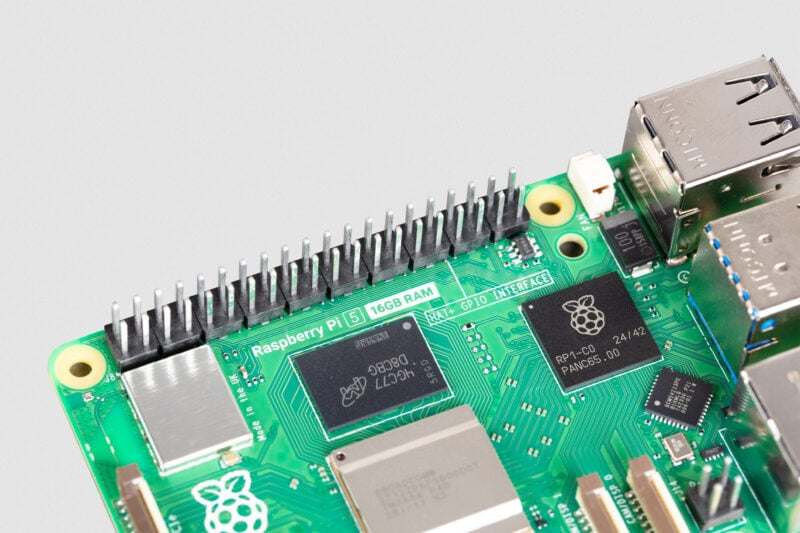
又过五天,11 月 2 日,树莓派宣布 16GB 版 Raspberry Pi 5 涨价 80 美元,从 305 美元涨到 385 美元;Compute Module 5 的各款 16GB 版本涨 40 美元;同样是 16GB 内存的 Pi 500+ 一体机则维持原价。这款 16GB Pi 5 在 2025 年 1 月刚上市时卖 120 美元。
三件事排在一起,很容易讲成一个顺滑的故事:机器人要把内存买光,于是什么都贵了。但把产能、订单和报价单摊开看,这条链没那么直。
一、眼下的缺口不是机器人造成的
内存是典型的周期生意:晶圆厂建成后很难停,需求却随终端起落。这一轮的振幅格外大。按 CFM 闪存市场的口径,2025 年 DRAM 现货指数全年涨了 386%,NAND 涨了 207%;进入 2026 年,涨势从现货蔓延到合约,一季度 DRAM 合约价环比涨 93%。
钱从哪来?云厂商的资本开支。2026 年,亚马逊、微软、谷歌、Meta 四家合计开支预计突破 5000 亿美元;据 TrendForce 测算,DRAM 与 NAND 合计将占云厂商 2026 年资本开支的约 47%,2027 年升到 68%。单台 AI 服务器要的 DRAM 和 SSD,价值量是通用服务器的数倍,云厂商又是 HBM、企业级 SSD、大容量服务器内存的边际出价方。
原厂的产能被两头夹住。一头是产品结构:HBM 挤占传统 DRAM 的产能,摩根士丹利预计,2027 年韩国厂商可供 PC 市场的 DRAM 可能减少两成以上。另一头是长约:三星把六到七成产能锁给大单,美光签了 26 份供货长约、覆盖 2030 年前 35% 以上的营收。剩下流到通用市场的那部分,才轮到树莓派这样的买家去报价。
价格变化的速度也在放缓。大摩 10 月的报告预测,四季度传统 DRAM 合约价环比涨 10%—15%,NAND 涨 15%—20%,企业级 SSD 涨 23%—28%。对照 CFM 列出的变化:2026 年一季度环比 93%,二季度约六成,三季度约 15%,四季度预计一成出头。还在涨,但涨得慢了。
补产能要时间。DRAM 资本开支 2026 年预计 980 亿美元,2027 年 1500 亿—1600 亿美元,有效的新增产出要到 2027 年下半年才出来。
二、机器人在这条链上的位置:反映的是定价预期,还不是实际采购
Counterpoint 那组数字本身并不耸动:2030 年全球人形机器人 17.2 万 TB,折成 172PB。马斯克反驳的正是“这点量算什么”这个推论。
有意思的是同一周里另一个测算。Futurum 的分析师 Shay Boloor 按特斯拉一年产 1000 万台 Optimus、每台 72GB 算,需要约 720PB 内存——是 Counterpoint 2030 年全部存量的四倍多。他还点出一个关键差别:机器人用的是 LPDDR 这类低功耗内存,不是数据中心里的 HBM。
这句话比“买光”更值得留意。HBM 抢的是服务器那条线;LPDDR 和标准 DRAM 抢的,是手机、平板、开发板共用的那条线。机器人叙事真正改变的是后者的长期预期——也就是普通消费者买得到的那些产品的成本曲线。
但预期和订单是两回事。特斯拉的说法是,Optimus 首批客户交付在明年年底前后,弗里蒙特产线要提升到每周 2 万台“至少还要一年”;有报道称首个大单约 5000 台,公司未确认。有市场参与者按 Counterpoint 的数据推演过,结论是机器人带来的增量相对有限。两边的分歧在于时间,而不在方向。
三、落到你手上:开发板、手机、SSD
开发板已经涨了,而且涨得有选择性。树莓派 CEO Eben Upton 的解释是:过去两年内存成本大幅上涨,公司此前已多次对受影响最重的产品做选择性调价,也用认证替代零件扩大采购弹性,但 16GB DRAM“缺少替代供应”,叠加其他零件短缺,只能再调。所以同是 16GB,Pi 5 涨 80 美元、CM5 涨 40 美元、Pi 500+ 不动;官方还建议用户按实际需要选内存,可以退回低容量版本或更早型号。低容量 SKU 的颗粒成本占比小,抗涨一些——这是可以观察到的规律,不是承诺。
手机的压力在内存容量差价上。机器人用的 LPDDR 和手机是同一类产能。但 2026 年全球智能手机出货预计下滑 2%,传统需求在收缩。需求弱,厂商未必敢把成本全数转嫁,更可能的做法是压缩配置、拉大不同内存版本的价差,或者在别处省。涨不涨、涨多少,是成本和份额的博弈,不是自动传导。
SSD 要分开看。企业级四季度预计涨 23%—28%,消费级这边却在积累库存。两条线已经分化:QLC 企业级 SSD 在承接部分推理缓存需求,消费级则面对降规格和中国供应的增长。对个人买家,这意味着大容量、高性能型号的价格风险高于小容量;零售端的促销会先变少,标价调整往往滞后。
还有一层容易被忽略:模组厂赚的是“库存时差”。上游拿料要预付,下游出货有账期,涨价期低价库存是利润放大器,跌价时同一批货就是减值。2026 年上半年 A 股模组厂利润集体爆发,但多只股票 7 月已从高点回撤超过 40%。零售市场那些突然消失的折扣,往往和这一层的现金流有关。
四、这轮能涨多久,以及哪些话不能当时间表
顶部信号已经出现几个。合约价环比涨幅从 93% 收窄到一成出头。铠侠 CEO 在 9 月公开说“价格已经涨得够多了”,前三星半导体高管庆桂显判断超级周期会在 2027 年下半年结束;TrendForce 预计 2027 年 NAND 供需转为过剩。大摩提醒,存储股历史上可能领先盈利见顶 4—8 个月转弱,四季度 DRAM 合约价还得再涨约 70% 才能延续原有的上行逻辑,而这个门槛已经很难达到。
树莓派在公告里承诺,等内存成本回落就撤回涨价。话说得清楚,但没有时间表。
需要交代的局限有几处。马斯克那条帖子的 X 时间戳是 10 月 26 日,36 氪按当地时报为 10 月 27 日,本文取原帖时间,两者可能只差时区。Counterpoint 的原始研报没有直接读到,8300TB 到 17.2 万 TB 这组数字经两家独立转述一致。树莓派官方公告页未显示发布日期,11 月 2 日这个时点来自少数派的报道。手机和消费级 SSD 的零售价是否已经跟涨,没有厂商公告或零售数据可查,上文只是机制判断。至于 10 月 28 日那 5% 里有多少该记在马斯克头上,也说不清——板块指数从 10 月 19 日起已经在涨。
真要说结论,只有一句是稳的:这轮紧张的定价权在云厂商的长约和原厂的产能分配上,机器人是给这条曲线加了一个更长的想象尾巴,而不是当下的账单。对普通买家,先感受到涨价的是高密度、高价位的 SKU;“够用就好”的配置,反而是这轮里最抗涨的选择。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] 马斯克称机器人内存需求将超过所有设备,存储板块大涨 - 36氪
- [S2] 派早报:猛玛推出探境 3 直播相机、美团发布 LongCat-2.5 模型等
- [S3] Price rises for some 16GB Raspberry Pi products
- [S4] Elon Musk Says Robots Will Need More Memory Than 'Everything Else on Earth' — This Analyst Sees 'Much Bigger Volume Story' for Micron, SK Hynix
- [S5] 存储芯片利润狂飙,韩国股市为何先踩刹车?大摩揭秘超级周期的“股价拐点” 提供者 智通财经
- [S6] 存储超级周期何时见顶?模组厂商是否再演“生死忧患”_腾讯新闻
- 配图 1:来源:eu.36kr.com(图片署名见原文) · 图片出处
- 配图 2:来源:少数派 - 高品质数字消费指南(图片署名见原文) · 图片出处
- 配图 3:来源:Raspberry Pi(图片署名见原文) · 图片出处
- 配图 4:来源:Raspberry Pi(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。