
没有标准版iPhone,苹果卖了575.8亿美元:增长成色、Duo缺货与一笔还没落地的AI分成
作者:周砚
苹果2026财年第四季度iPhone收入575.8亿美元、同比增约17%,但这一轮9月更新只有更贵的Pro和Pro Max,没有标准版。本文用公开数字拆三件事:增长里价格与销量的贡献为何分不开、Duo缺货对换机用户意味着什么、以及CFO那句"第三方应用的机会"离真正的分成模式还有多远。
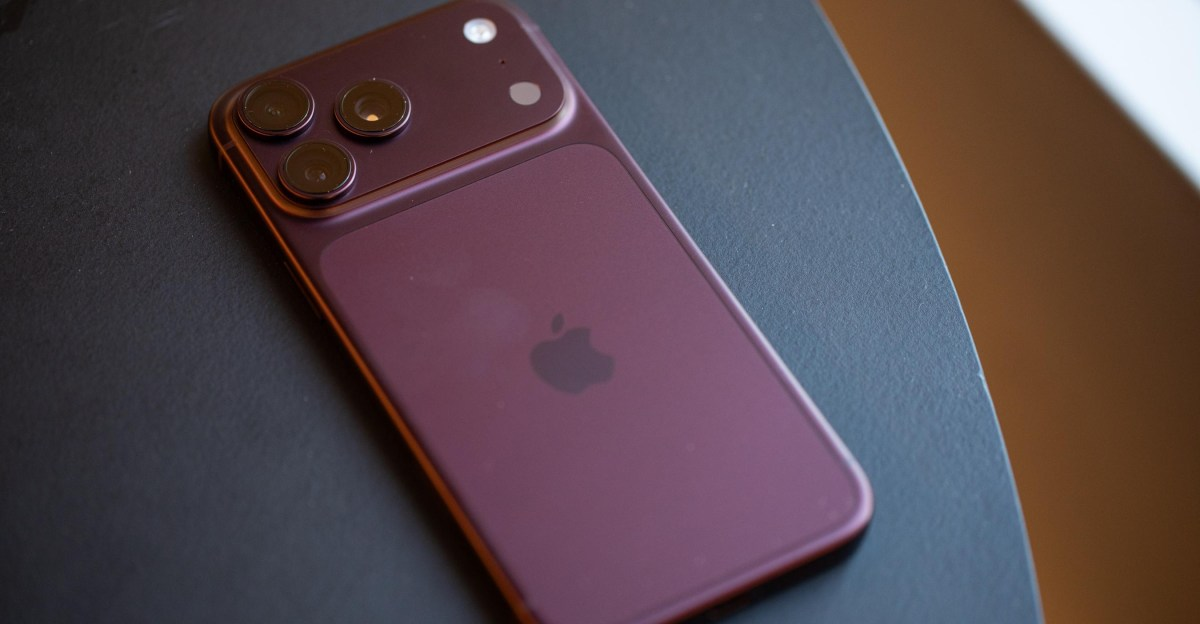
一季没有标准版的更新
苹果11月2日发布的2026财年第四季度财报(截至9月26日)显示,iPhone收入575.8亿美元,同比增长约17%,是公司口径下的9月季度纪录。这不寻常的地方在于,这一轮9月的机型更新只有iPhone 18 Pro和Pro Max,没有标准版。
同季其他业务:总营收1145亿美元,同比增12%;服务收入315.7亿美元,历史新高;Mac收入107.9亿美元,同比增24%;iPad收入62.3亿美元,同比降10%。
17%里有多少是“卖得更多”
拆这季的成色,先要承认一个硬性限制:苹果不公布iPhone出货量,外界只能看到金额。这意味着17%的增长里,“卖得更多”和“卖得更贵”各占多少,无法从公开数据里分开。
能看到的两条线索都指向价格。一是机型组合:9月推出的只有更贵的Pro和Pro Max,折叠机Duo要到10月才开卖,不在这个财季里;二是旧机型同期全线提价。提价的动因公司自己也讲了:内存涨价和供应链紧张。
利润率上也有成本痕迹。公司毛利率47.9%,但这个数字里包含约1个百分点的关税退税利好,不能当成干净的经营基数。CEO John Ternus在电话会上说,当前的内存定价“前所未有”,12月季度的内存成本还会“更高”,部分被近期提价抵消。财报发布后股价盘前下跌,原因正是公司提示内存成本会挤压假期季度的利润率。
也就是说,这季17%主要由高价机型组合和提价支撑。这个增长能否持续,取决于两件不一定同时成立的事:用户愿不愿意继续往上买,以及提价能不能覆盖内存涨价。前者这一季给了肯定答案;对后者,公司自己的说法只是“部分抵消”。
缺货:一款1999美元的机型,和给不出的时间表
Duo是苹果第一款折叠机,1999美元起,5.4英寸外屏、7.6英寸内屏。它10月才开卖,这季财报里没有任何Duo的销售收入。10月16日预售很快售罄,苹果商店的发货估计一直挂在1月下旬;The Verge的说法是部分订单排到2027年。
Ternus在接受路透采访时被问缺货何时缓解。据路透报道(The Verge与9to5Mac转述的引语一致),他的表述是:Duo“到今天仍然受限”,产能在爬坡,“但就目前而言,我们无法预测供需何时平衡”。这句话只涉及Duo一个型号,不是全线缺货,也没有给出月份。
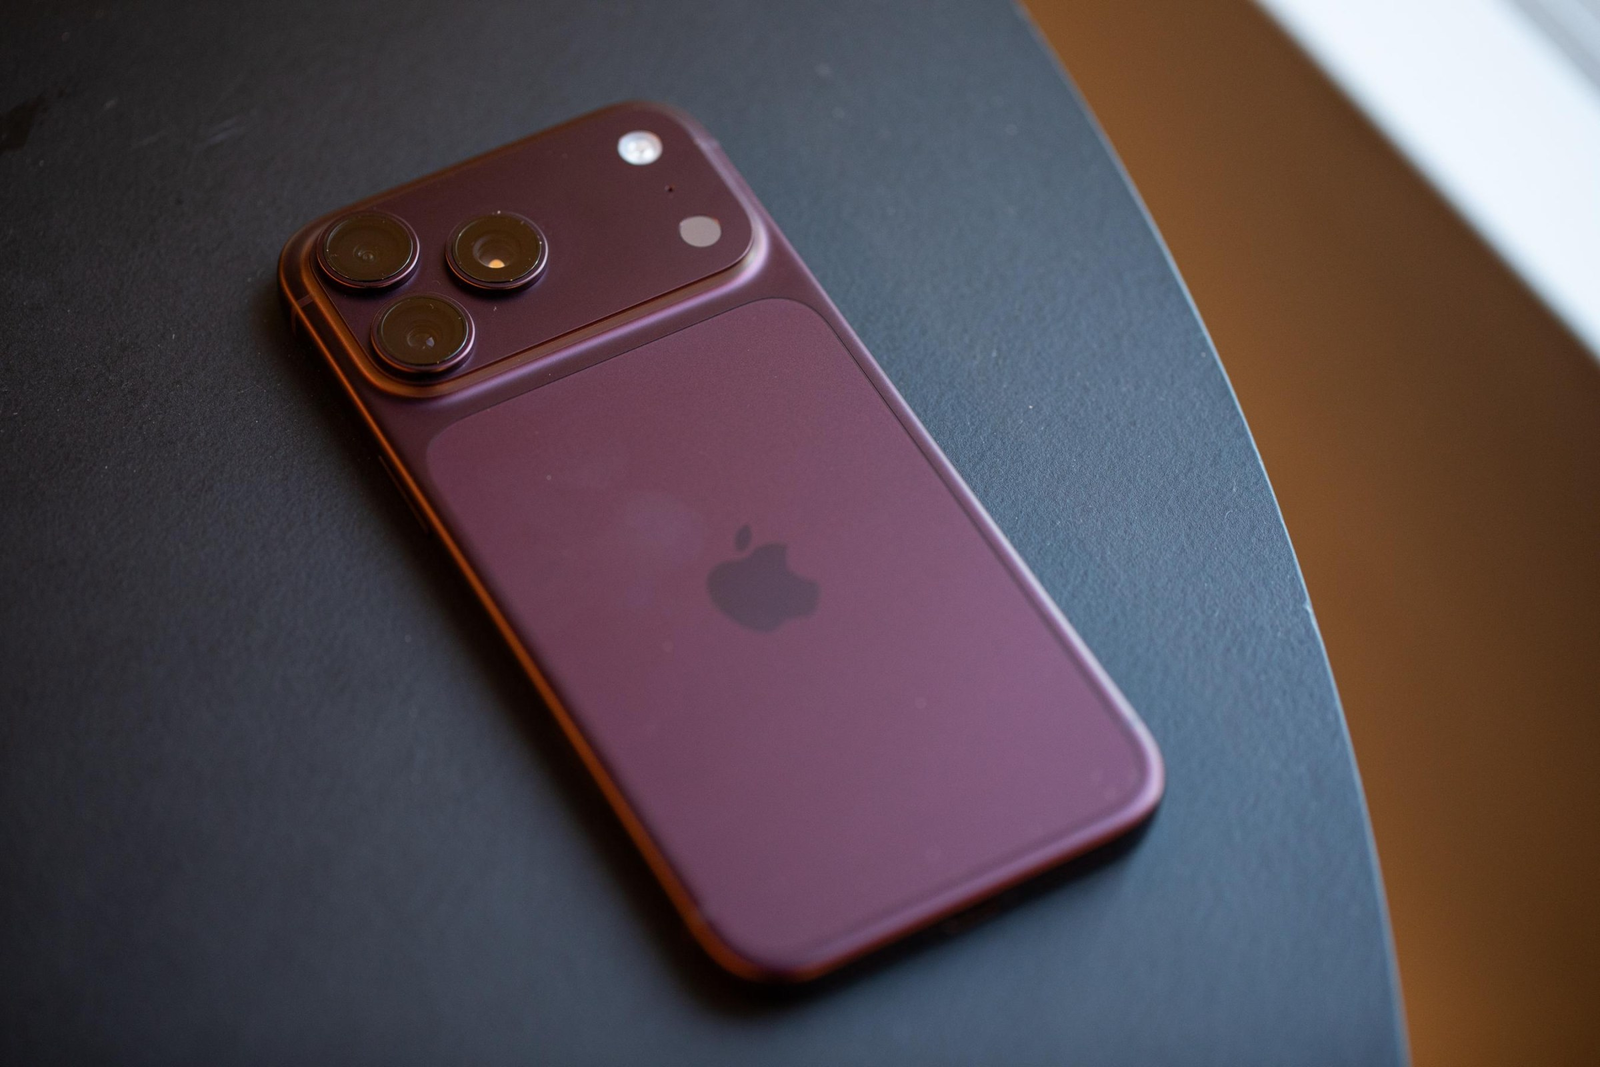
对换机的用户来说,这意味着一个具体取舍:等,或者买别的。等的人要接受一两个月甚至更长的发货周期;而这一季买了iPhone 18 Pro的人,某种意义上是在一个没有标准版可选的货架上往上走了一格。这也解释了为什么“没有标准版”没有伤到收入:摆在货架上的都是更贵的选项。
屏幕上还有另一件事。有报道称部分Duo出现屏幕开裂,Ternus说只有“非常小的比例”因此退货,苹果在换新机。具体比例和数量都没有披露,无法判断这是产线爬坡期的个案,还是设计层面的问题。
第三方AI:“机会”一个词,没有细节
电话会上更值得记下来的是CFO Kevan Parekh的一段话。他在谈AI如何“随时间推移为收入增长做贡献”时说,产品端AI给了用户升级和换机的理由,“同时我们认为在第三方应用和合作,以及第一方业务上,都存在机会”。TechCrunch与The Verge记录的引语逐字一致。
需要说清楚的是:官方只说了“机会”(opportunities),没有说分成,没有说模式,也没有时间表,Parekh本人没有展开。路透当天的报道提到,投资者在猜苹果会不会通过App Store分发第三方AI agent并抽成。这是市场猜测,并非公司表述。
市场为什么会往这个方向猜,有它的算术基础。苹果服务业务仍在增长,但核心的App Store正承受压力:第三方估算显示,美国区抽成收入下降了18%,巴西和日本在新规出台后也出现下滑;Epic的诉讼则迫使苹果允许应用把用户导向外部支付。同时,《华尔街日报》引用AppMagic的估算称,苹果2026年从生成式AI应用获得的App Store抽成有望超过10亿美元;但OpenAI已开始引导订阅用户去官网付款,避开苹果的佣金。
所以“给第三方AI分钱”更准确的表述是另一回事:苹果想从第三方AI的收费里分一杯,而它面对的是同一批开发者正在学习怎么绕开它的收费管道。12月季度的服务增速指引是8%–9%,其中已经计入了“第三方授权”带来的逆风和0.5个百分点的汇率拖累。这意味着短期内,第三方授权在财报上更可能体现为阻力,并非增量。
另一条路径清楚得多:第一方。Ternus说,依赖服务器端模型的功能(Siri AI、智能修图)会有用量上限,需要更多的用户“未来可以购买扩展权限”,并把它类比成iCloud——最初主要是存储,后来不断加功能。这条路径的分成对象是苹果自己,落地难度明显低于向第三方收钱,但天花板也更清楚:它收的是自家功能的溢价,不是别人生意的过路费。
成本侧还有一组对比值得记住:苹果这季资本开支22亿美元,Amazon是773亿,Alphabet是514亿;运营支出同比增21%至192亿美元,部分投向AI研发。苹果选的是“卖设备+收订阅佣金+卖自家服务”的组合,而非自建同等规模的基础设施。好处是成本可控,代价是它在AI上的收入,更多取决于别人的产品能不能卖出去、以及愿不愿意走它的支付通道。
证据的边界
- 出货量不披露,17%无法拆成价格与销量,也无法判断去年同期的机型结构是否偏弱。The Verge记17%,另一篇分析记17.5%,差异应在四舍五入。
- 路透原文未能直接取得。Ternus关于Duo缺货与屏幕退货的引语,来自The Verge与9to5Mac两篇全文,二者表述一致。
- Duo的预售量级、屏幕退货占比,公司均未给数字。
- 47.9%的毛利率含约1个百分点关税退税,不是干净基数。
- 第三方AI分成目前只有一个词,任何关于比例与时间的说法都是推测。
一个季度的纪录能说明,苹果在货架变窄时仍能把客单价往上推。它不能说明这种推法能推多久。答案大概率不在这一季的财报里,而在12月季度的内存成本和Duo的产能爬坡上。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] Apple set an iPhone sales record even without a new standard iPhone
- [S2] Apple may try to increase revenue by doing…something with third-party AI apps
- [S3] Apple is ‘not able to predict’ when it’ll have enough iPhone Duos to go around
- [S4] Apple may try to increase revenue by doing…something with third-party AI apps
- [S5] Apple reports fourth quarter results
- [S6] John Ternus addresses iPhone Duo supply constraints, display issue
- [S7] Apple is all in on AI — its own and everyone else’s
- 配图 1:来源:The Verge(图片署名见原文) · 图片出处
- 配图 2:来源:The Verge(图片署名见原文) · 图片出处
- 配图 3:来源:The Verge(图片署名见原文) · 图片出处
- 配图 4:来源:The Verge(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。