
单季卖出 5177 亿美元芯片,9 月同比涨 146.8%——AI 算力需求写进了账面
作者:周砚
美国半导体行业协会(SIA)11 月 3 日公布,2026 年三季度全球芯片销售额 5177 亿美元、环比增长 24.1%;9 月单月 1726 亿美元、同比大涨 146.8%,为有记录以来最高的单季。AI 数据中心需求是主要推力,涨价已传导至内存和整机,厂商预计供应紧张至少持续到 2027 年。
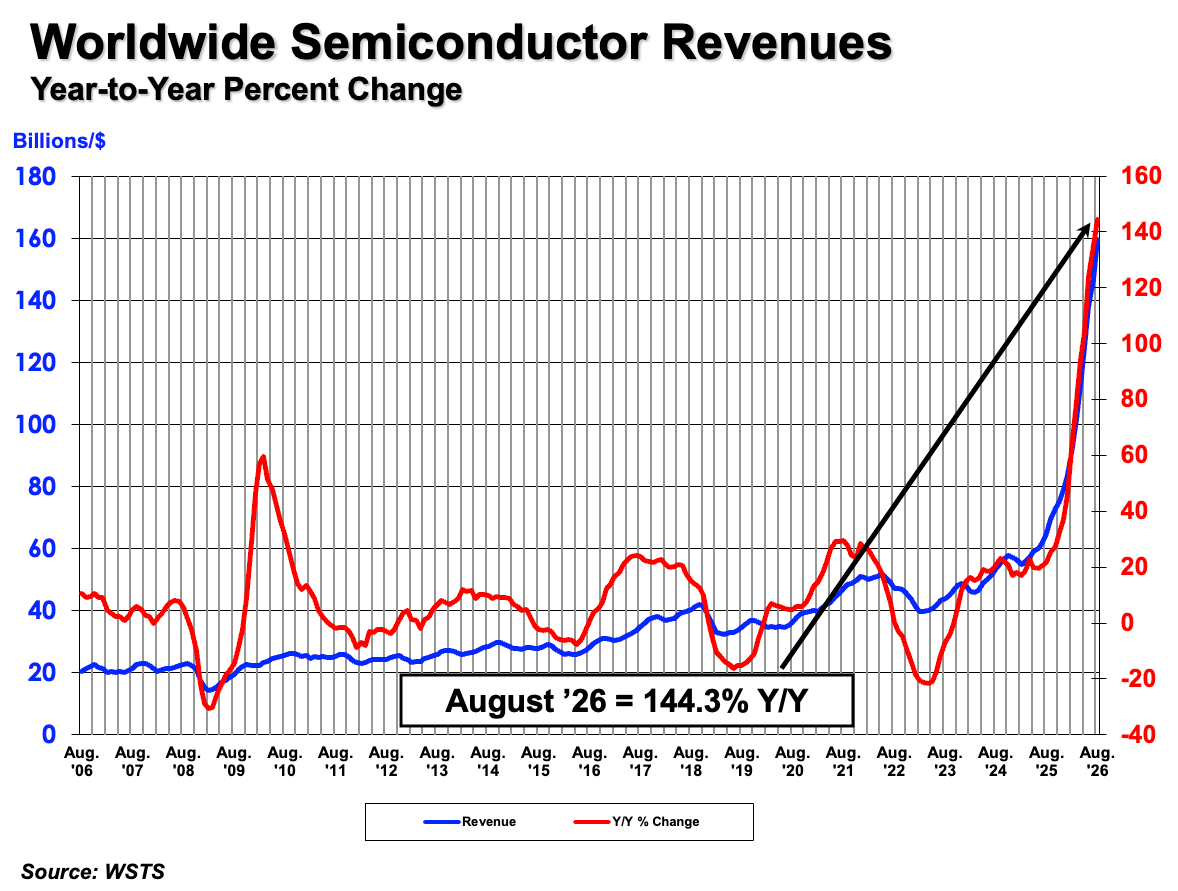
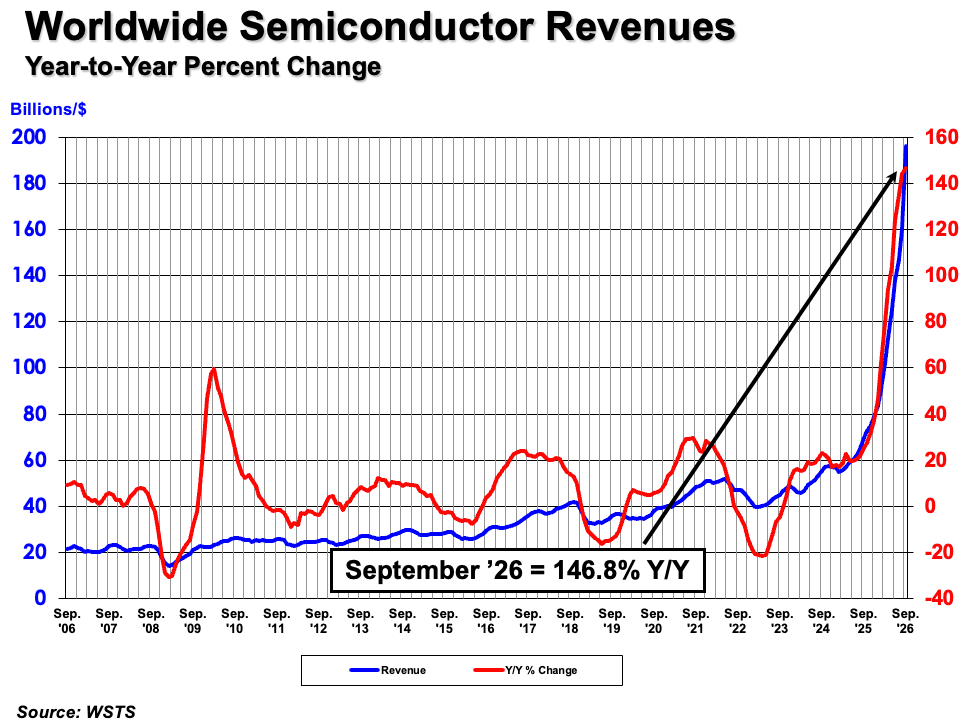
美国半导体行业协会(SIA)11 月 3 日公布:2026 年三季度全球芯片销售额 5177 亿美元,环比增长 24.1%;9 月单月 1726 亿美元,同比增长 146.8%、环比增长 7.9% 。SIA 总裁 Michael Robbins 称,全球销售额已连续第三个季度环比增幅超过 20%。按已公布数据推算,这是有记录以来最高的单季销售额,也相当于 2025 年全年 7917 亿美元的约 65% ;不过 SIA 公告本身没有用“历史新高”这一表述。
涨在哪、谁在涨
9 月同比增幅依次为:美洲 191.7%、亚太其他 141.4%、中国 124.9%、欧洲 102.5%、日本 73.4%;环比五大市场也全部为正 (IT之家转录数字一致 )。也就是说,并非只有美国在涨,中国和欧洲的同比都翻了一倍以上。
一个口径提醒:SIA 的月度数字由世界半导体贸易统计组织(WSTS)编制,是三个月移动平均,“9 月单月”严格说是平滑后的均值 。规模感还有两个官方数字:SIA 10 月的公告称,前 8 个月累计销售额历史上首次突破 1 万亿美元;2026 年全年预计超过 1.6 万亿美元,约为 2025 年的两倍,截至 8 月已连续增长 18 个月 。
主力是存储
SIA 公告没有品类拆分,方向得看 WSTS 今年 6 月的春季预测:2026 年存储器销售额预计增长约 250% 至 8039 亿美元,逻辑芯片增长 37%,仅存储一项就贡献了全行业约八成的增量;该预测同时把 2026 年全年市场上调到 1.51 万亿美元(同比 +90%),2027 年约 1.91 万亿 。这是预测不是实绩,但与三大存储原厂的三季报互相印证:三星称服务器需求带动各应用涨价,SK 海力士归因于 AI 内存与 HBM4 出货放量,美光称上季 DRAM 均价(含 HBM)上涨了“高十位数”百分比 。
对普通消费者意味着什么
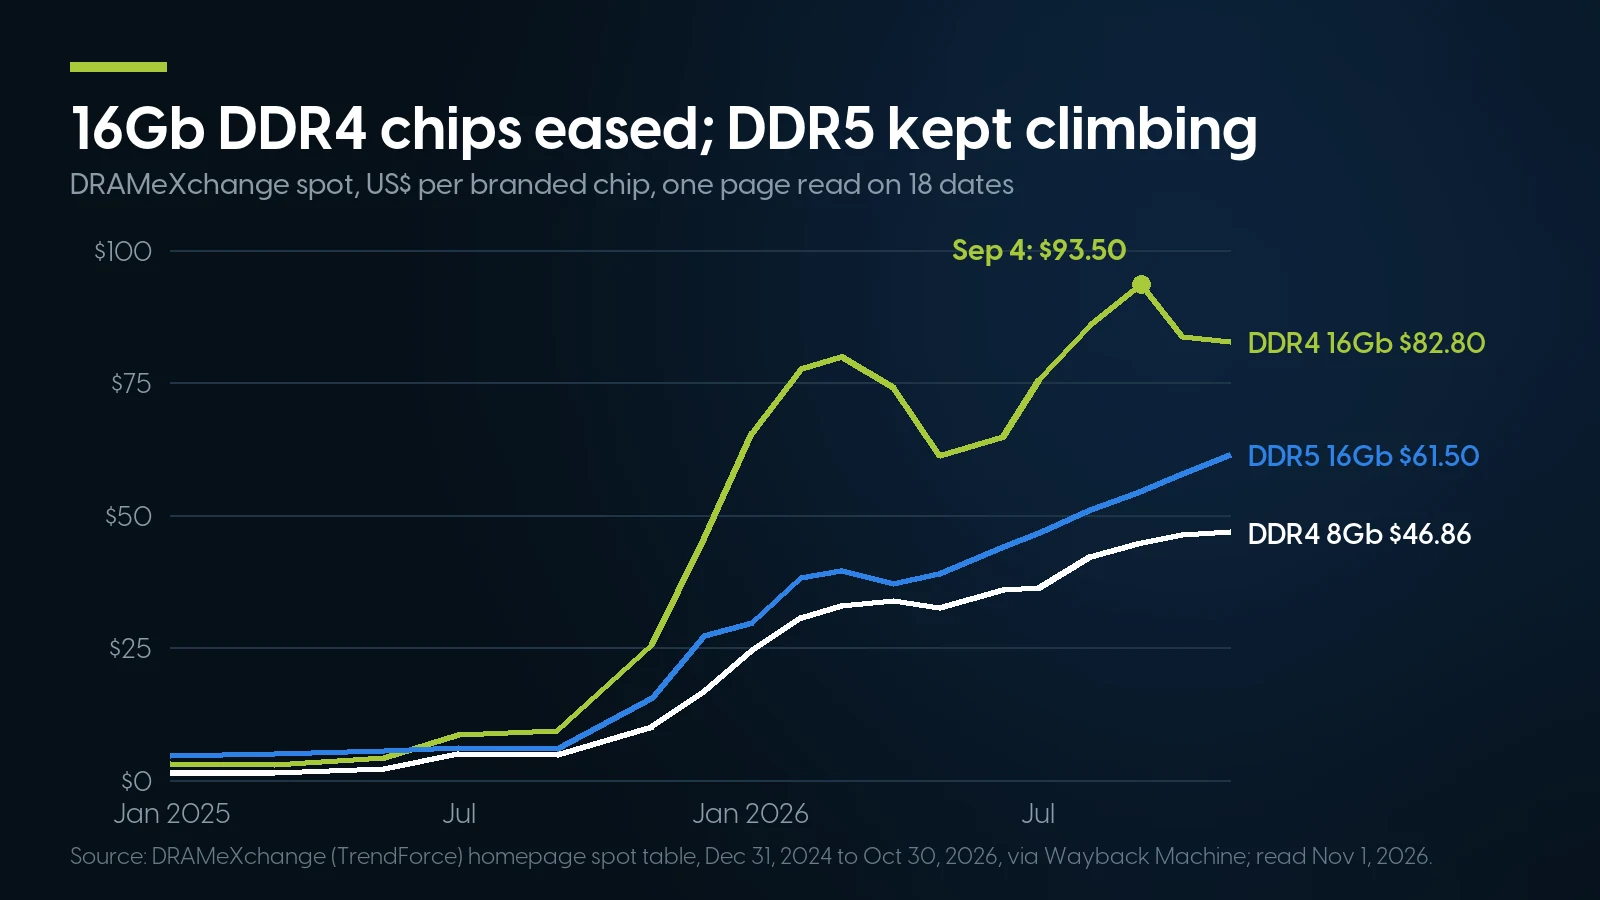
涨价正沿产业链往消费端传导。TrendForce 9 月 30 日预测,四季度常规 DRAM 合约价将再涨 10%–15%,而三季度已经涨了 13%–18% 。现货端更极端:一条 32GB DDR5 服务器内存模组,现货价从 2025 年 11 月的 395 美元涨到 2026 年 10 月 26 日的 2165 美元;零售端,2×16GB DDR5 套条均价从 8 月的约 580 美元升到 10 月底的约 650 美元 。
产能方面,厂商都没有松口的迹象。美光说 2027、2028 年供需会比 2026 年更紧,新产能最早 2027 年中投产;SK 海力士预计供不应求持续到 2030 年;美光 2025 年 12 月已宣布退出 Crucial 消费级内存业务 。
一句话概括:这轮芯片账面的暴涨主要是数据中心在买单;落到普通消费者身上,是内存和整机价格短期难回头——按厂商自己的时间表,缓解至少要等到 2027 年 。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] Global Semiconductor Sales Increase 24.1% from Q2 2026 to Q3 2026
- [S2] Year-to-Date Global Semiconductor Sales Top $1 Trillion Through August
- [S3] SIA & WSTS:全球 2026Q3 半导体销售额 5177 亿美元,环比增幅 24.1%
- [S4] When Will RAM Prices Go Down? Why They Are So High in 2026
- [S5] Global Annual Semiconductor Sales Increase 25.6% to $791.7 Billion in 2025
- [S6] https://www.wsts.org/esraCMS/extension/media/f/WST/7618/WSTS_FC-Release-2026-May.pdf
- [S7] Global Semiconductor Market Surges Beyond USD 1.5 Trillion in 2026 Driven by Extraordinary Memory Expansion
- 配图 1:来源:Semiconductor Industry Association(图片署名见原文) · 图片出处
- 配图 2:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 3:来源:PCSP(图片署名见原文) · 图片出处
- 配图 4:来源:PCSP(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。