
AI 眼镜 Q2 国内首次负增长:掉下去的是音频款,还是尝鲜的人
作者:周砚
IDC 数据显示,2026 年二季度国内智能眼镜出货约 61.1 万台,同比下降 8.0%,是该品类高增长以来首次单季负增长;同期全球出货 354.7 万台、同比增 35.3%。下滑主要来自不带显示的音频眼镜,带显示与拍摄类仍在增长,但使用率低、退货率高、毛利薄,行业正被推向补贴退坡后的真实考验。
周砚
据 IDC 数据,2026 年二季度国内智能眼镜出货约 61.1 万台,同比下降 8.0%,是这条赛道狂飙以来首次单季负增长 。同一季度全球出货 354.7 万台、同比增长 35.3% ,中国成了主要市场里掉头的那一个。
先看清掉的是哪一块
IDC 统计的是广义智能眼镜,含不带显示的音频眼镜。多家转述都指向同一句归因:下滑主要受音频眼镜品类拖累 。也就是说,降的是门槛最低、功能最单一的那一档,不是整条品类的需求消失。
结构其实在往上移。二季度国内音频拍摄眼镜份额升至 55.3%、同比增长 81.4%,首次超过纯音频眼镜 ;洛图科技的上半年零售口径里,带显示的 AR 眼镜卖 40.8 万台、增 109.4%,拍摄类 31.3 万台、增 158.2%,纯音频只有 18.8 万台、增 8% 。最快的和最慢的差了三倍。
尝鲜盘见顶的信号
艾媒咨询的调研里,AI 眼镜主力用户是 AI 爱好者和科技尝鲜派,分别占 32.5% 和 32.2%,合计约 65% 。雷鸟创新 CEO 李宏伟公开承认,行业两年上线超 200 项 AI 功能,长期使用率不足 6% ;Meta 可穿戴副总裁 Alex Himel 披露,用户佩戴时间里只有约 10% 在用智能功能,剩下九成是当普通眼镜戴 。洛图科技监测的行业退货率高达 30%–70% ;7 月京东、天猫、抖音三平台零售 7.4 万台,同比降 15.3%、环比降 20.9% 。
生意的账
2026 年智能眼镜首次进入国家以旧换新补贴,按售价 15%、上限 500 元,3333 元以下的机型按实际售价打折,主力价位被压进 2000 元档 。国泰海通测算,国内品牌方整机硬件毛利率约 15%–20%,扣掉渠道分成、营销、研发与售后,多数头部品牌在盈亏平衡线附近 。XREAL 招股书披露,2025 年营收 5.16 亿元、增 30.8%,毛利率 35.2% 已高于行业平均,全年经调整净亏 2.5 亿元 。毛利最好的样本都还在亏,腰部品牌的价格空间更小。
厂商的说法是另一套
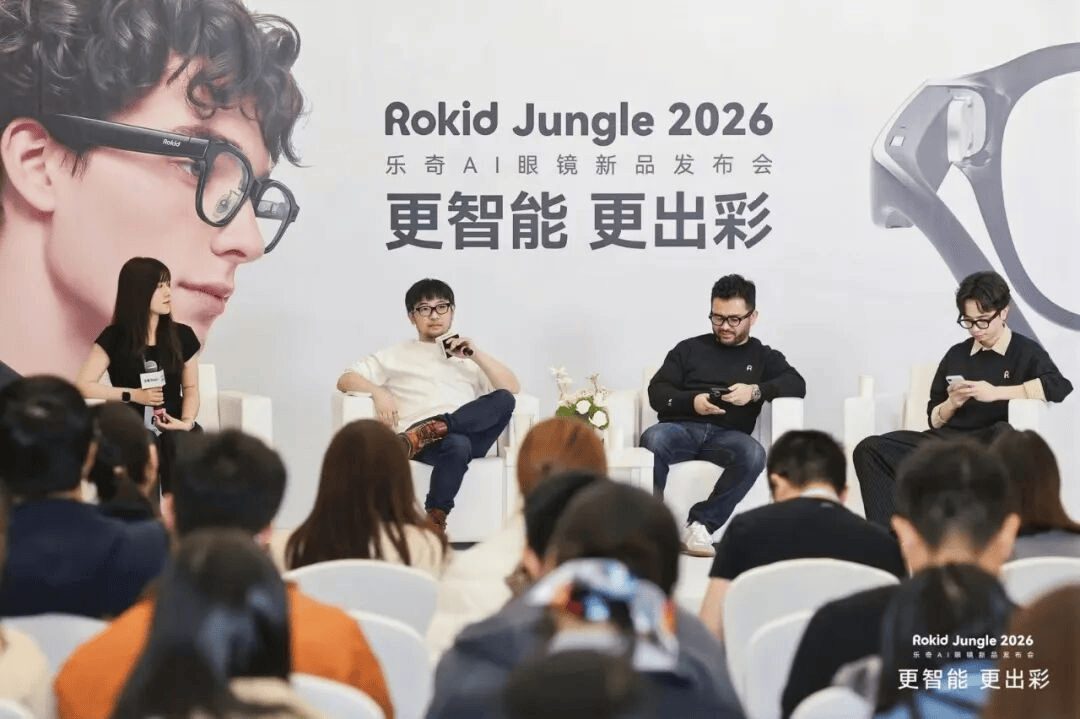
10 月 27 日 Rokid 发布会后,创始人祝铭明称线下销量已超过线上,毛源昌一家专卖店月卖 100 多台,香港海港城店月销 200–300 台;他把这次发布称为“iPhone1 时刻”,并给出 Rokid Color 明年卖 100 万台、行业最晚 2030 年到千万台级的预期 。同一天雷鸟官宣第四代全彩眼镜,半个月内近十款新品集中亮相 。供给端没有减速。
“第一”没有统一口径
XREAL 援引艾瑞按销售收入算,雷鸟按 IDC、Counterpoint 的 AR 出货量算,Rokid 按尼尔森 IQ 的 AI 显示细分算,小米按 Counterpoint 含音频的全品类算,四家都能称第一 。全球口径下,Meta 从 2025 年的 85.2% 回落到二季度 68.7%,雷鸟 3.6%、阿里 2.6%、XREAL 2.5%、小米 2.3% 。
还没有答案的
IDC 仍预测 2026 年中国出货 450.8 万台、同比增长 77.7% ,与二季度的负增长并存,该预测是否下修尚无公开信息;IDC 中国区品牌份额表未公开;音频眼镜的下滑是低价盘自然萎缩还是渠道去库存,厂商层面没有正面回应。一个季度不足以为需求下定论,但补贴退坡之后用户愿不愿意按原价买,是更硬的检验。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] AI眼镜,找寻下一个隘口
- [S2] 对话Rokid祝铭明:线下反超线上,AI眼镜撕掉“玩具”标签
- [S3] VR、XR、MR 的 2026,谁在真正赚钱?-36氪
- [S4] 想买AI眼镜的先看账,小米1999元对Meta799美元
- [S5] 中国智能穿戴设备行业报告(2026年上半年)
- [S6] 隐私争议、体验瓶颈、商业化迷途,AI眼镜还没走出尝鲜怪圈?-36氪
- 配图 1:来源:36kr.com(图片署名见原文) · 图片出处
- 配图 2:来源:www.sohu.com(图片署名见原文) · 图片出处
- 配图 3:来源:www.sohu.com(图片署名见原文) · 图片出处
- 配图 4:来源:m.36kr.com(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。