
单季 5177 亿美元:全球芯片销售额三连涨,成色几何
作者:周砚
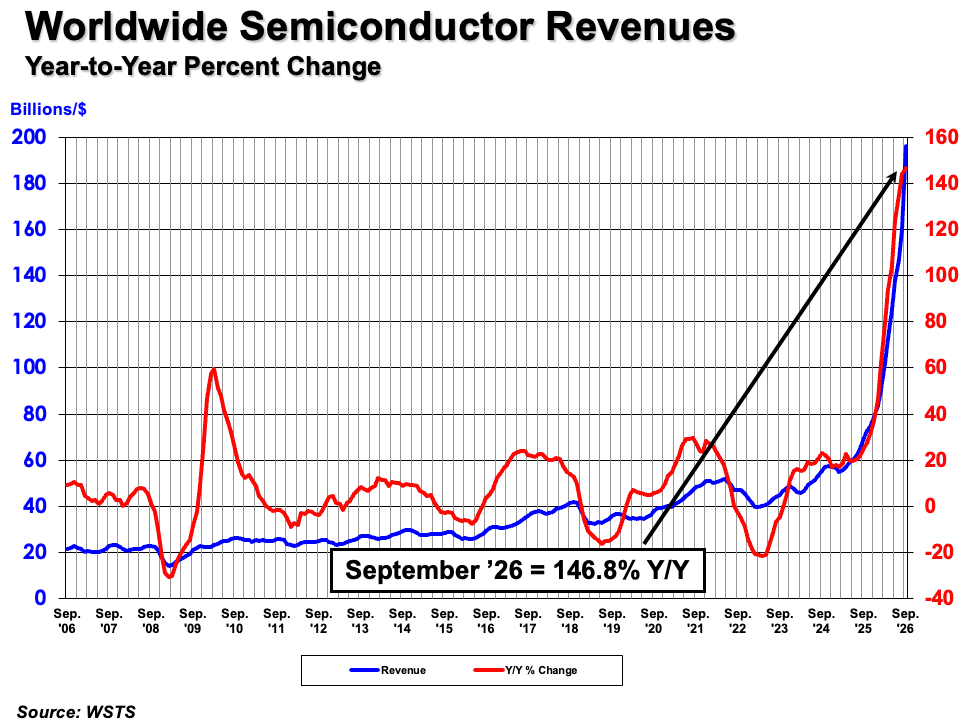
美国半导体行业协会(SIA)11 月 3 日援引 WSTS 数据称,2026 年第三季度全球半导体销售额达 5177 亿美元(约合 3.46 万亿元人民币),环比增长 24.1%,为连续第三个季度环比涨幅超过 20%;9 月单月 1726 亿美元,同比增长 146.8%。区域同比由美洲 +191.7% 领跑,日本 +73.4% 垫底。涨幅中涨价与需求各占多少尚无官方拆分,而终端 PC、手机出货双双下滑,提示这只是名义销售额的新高。
美国半导体行业协会(SIA)11 月 3 日发布消息:按世界半导体贸易统计组织(WSTS)编制的数据,2026 年第三季度全球半导体销售额为 5177 亿美元(约合 3.46 万亿元人民币),环比增长 24.1%,是连续第三个季度环比涨幅超过 20%;9 月单月销售额 1726 亿美元,同比增长 146.8% 。
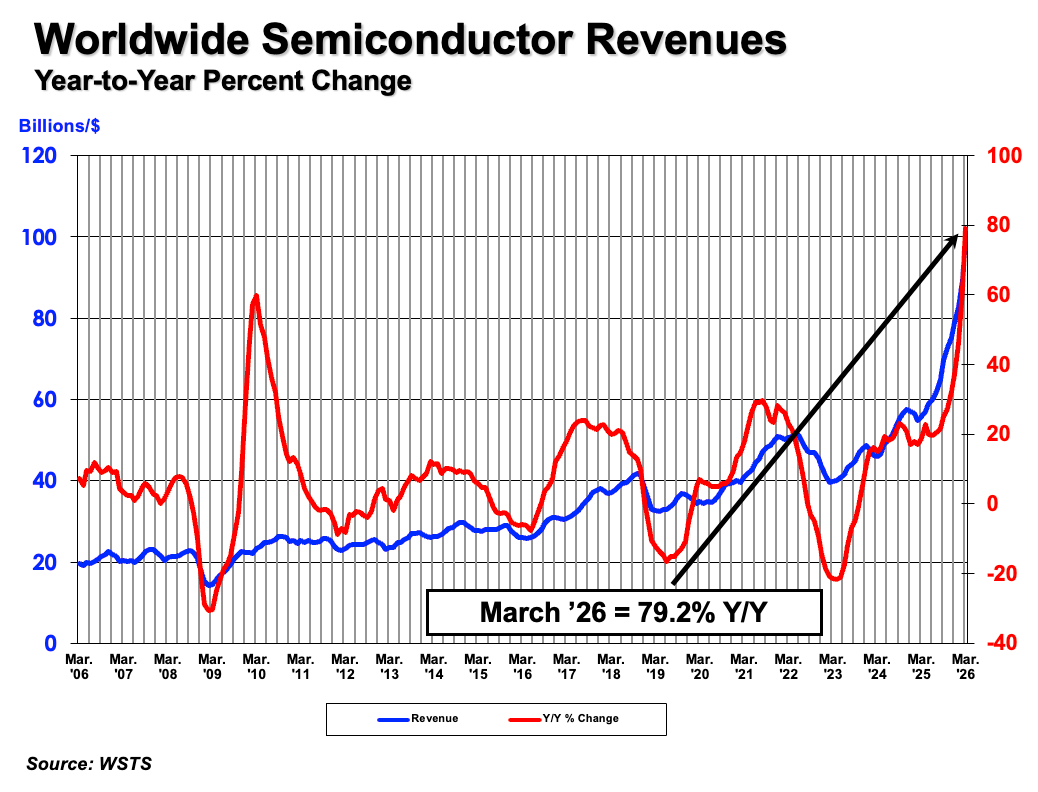
把官方逐季数据排开,是一条很陡的曲线:一季度 2985 亿美元(环比 +25%),二季度 4033 亿(+35.1%,8 月公布值),三季度 5177 亿 ——九个月内,季度销售额涨了七成多。这里有个口径细节要留意:按 11 月稿 +24.1% 倒推,二季度基数约为 4172 亿美元,比 8 月公布的 4033 亿高出约 3.4%。WSTS 数据会滚动修订,跨批次数字不宜硬算。
区域数据方面,SIA 披露的是 9 月单月同比,并非三季度全季:美洲 +191.7%,亚太其他 +141.4%,中国 +124.9%,欧洲 +102.5%,即使相对最弱的日本也有 +73.4% 。美洲还在加速——3 月 +83.1%、6 月 +160.9%、9 月 +191.7% 。WSTS 按开票地归属区域,由此推测,北美超大规模数据中心的算力与存储采购是主引擎。
涨幅里有多少是涨价?官方不拆量价,只能靠第三方旁证逼近。TrendForce 转引机构报道,DRAM 合约价二季度环比涨约 80%、三季度约 40% ,与整体销售额环比(+35.1%、+24.1%)处于同一量级;存储又是行业销售额占比最大的品类之一,涨价大概率是主要贡献。终端侧则在反向作证:Counterpoint 初步数据显示,三季度全球 PC 出货 5700 万台,同比下降 21%,终结了两年多的连续增长;同季智能手机出货创 14 年新低 。销售额创新高、出货却两位数下滑,两者并存,说明这是名义销售额的新高,而不是出货量新高。
可持续性可以看三个信号。其一是涨势在放缓:TrendForce 转引预计四季度 DRAM 合约价再涨约 20%,明显低于三季度的约 40%,且长期协议的价格上限逐步生效、终端购买力走弱 。其二是买方在反制:苹果、特斯拉等已把长鑫存储、长江存储当作压价筹码,不过分析认为短期影响有限 。其三是下游在收缩:Counterpoint 预计四季度 PC 出货再降 27%,2027 年大致与今年持平,用其原话说是“企稳不等于复苏” 。
预测的剧烈修正本身也是个注脚。SIA 五月还预期 2026 全年销售额“达到 1 万亿美元”,八月已改为“超过 1.5 万亿” ——四个月上调五成,这轮价格冲击的强度可见一斑。
说到底,5177 亿是名义值。量价各占多少,要等 WSTS 分品类数据出来才能验证;在此之前,把 +146.8% 的同比全部读成真实需求,可能高估了这轮周期的实底。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] SIA & WSTS:全球 2026Q3 半导体销售额 5177 亿美元,环比增幅 24.1%
- [S2] Global Semiconductor Sales Increase 24.1% from Q2 2026 to Q3 2026
- [S3] Global Semiconductor Sales Increase 35.1% from Q1 2026 to Q2 2026
- [S4] News DRAM Prices Seen Rising 20% QoQ in 4Q26 Despite Slower Gains; AI Demand, Tight Supply Support Outlook
- [S5] Global Semiconductor Sales Increase 25% from Q4 2025 to Q1 2026
- [S6] https://www.wsts.org/esraCMS/extension/esrapdf/generate/13677
- [S7] PC Shipments Fall 21% as Memory Costs Surge
- 配图 1:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 2:来源:TrendForce(图片署名见原文) · 图片出处
- 配图 3:来源:Semiconductor Industry Association(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。