
Palantir 业绩爆表、股价没涨,同一天香港有人在算 AI 的账
作者:周砚
Palantir 三季度营收同比增 96%、美国商业收入首次超过政府业务,新闻稿自称“碾压共识”,次日股价收盘却跌 1.65%。市场看的不是当期收入,而是同比只增 6% 的合同存量。同一天,Pimco CEO Roman 在香港金融峰会上给出另一组数字:AI 五年融资需求约 10 万亿美元,而美国债券市场总盘约 12 万亿。两条消息不构成因果,但都在说同一件事:余量不大。
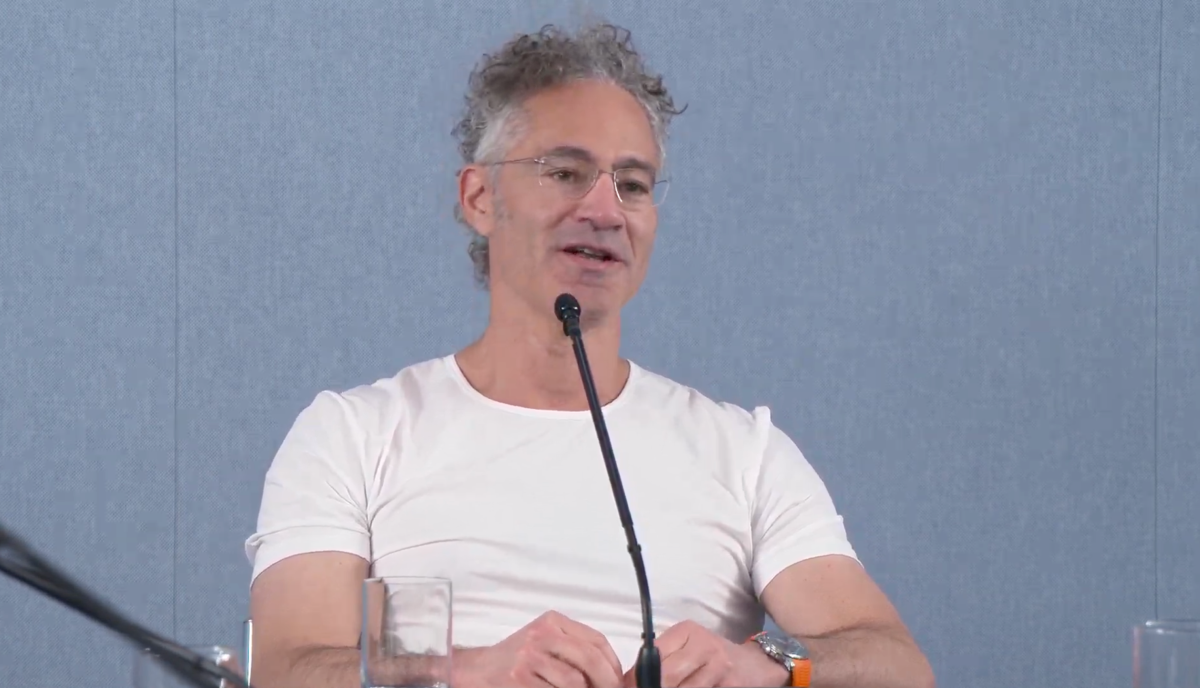
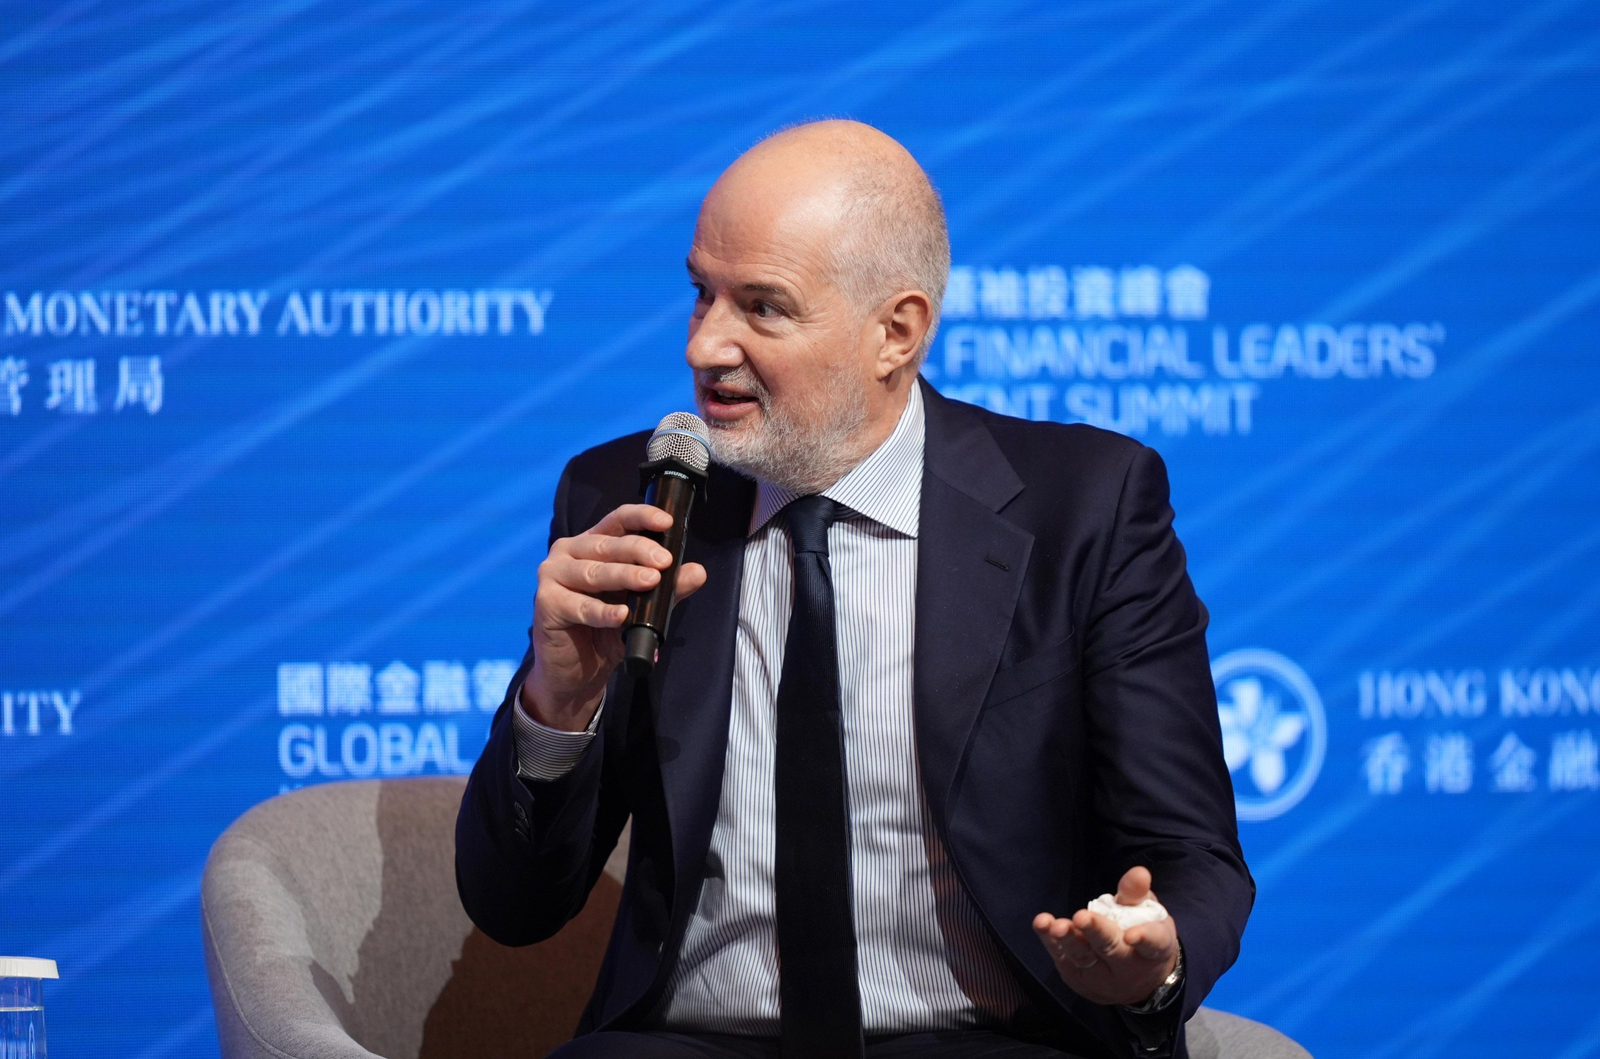
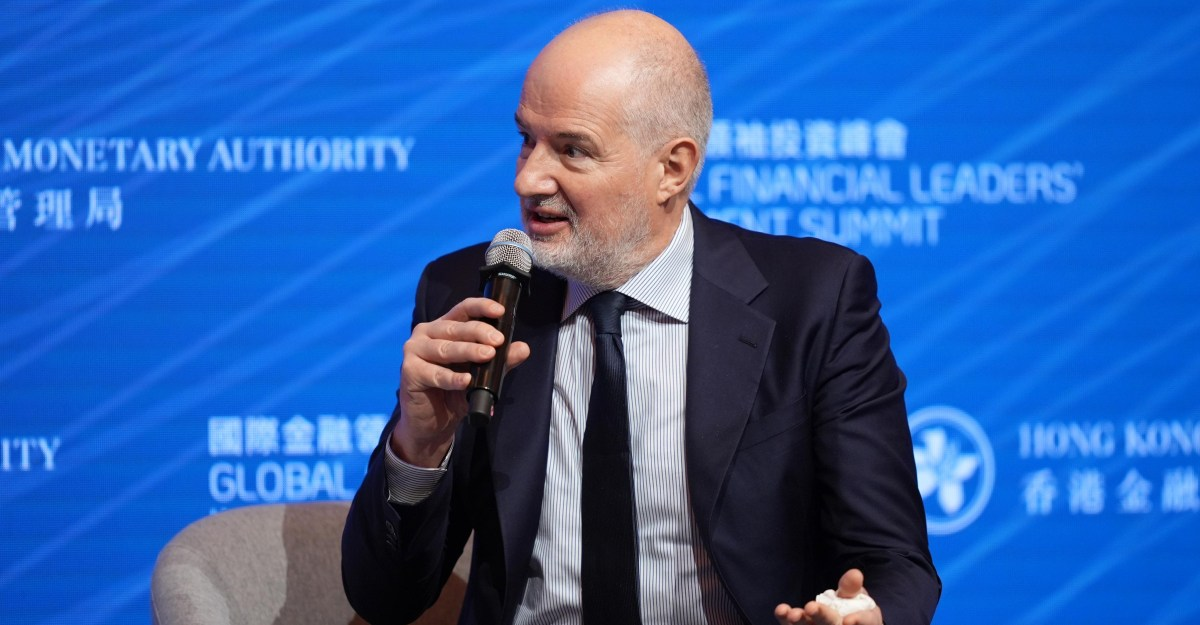
11月2日盘后,Palantir 交出一份三季度财报,新闻稿标题里用了“碾压共识预期”(Crushing Consensus Expectations)——这是公司自己的说法,不是第三方评价 。第二天收盘,股价跌 1.65% 至 175.40 美元,成交量 5240 万股,比三个月均值高约 66% 。同一天,香港金管局主办的全球金融领袖投资峰会上,Pimco CEO Emmanuel Roman 被问到 AI 泡沫,回答是:"At some point in time, there's going to be a downturn, and then things are going to break" 。
两件事没有因果关系,但问的是同一个问题:AI 的钱进来得多快,退得多快。
先说这份财报有多“爆”
营收 23.13 亿美元,同比 +96%、环比 +20%,单季首破 20 亿,市场预期 21.8 亿;调整后每股收益 0.44 美元,预期 0.41 美元 。调整后经营利润率 62%,调整后自由现金流 12.16 亿美元、利润率 53% 。全年营收指引上调到 85.30–85.34 亿美元(+91%),美国商业收入指引“超过 35.59 亿美元”(至少 +143%),而上一季这个指引还是 34.2 亿 。
更有象征意义的一条:美国商业收入 9.84 亿美元(同比 +148%),史上首次超过美国政府收入的 9.53 亿(+96%)。Palantir 长期被当成政府承包商看,这条数据在说企业客户开始接棒。
只看这些,股价没有理由不涨。所以要看合同。
市场盯的是合同存量,不是当期收入
三个词先解释。TCV(总合同价值)指当期签下合同在全部期限内的潜在价值;RDV(剩余合同价值)是已签合同尚未交付的部分;RPO(剩余履约义务)是已签、不可取消、还没确认为收入的那部分。三者都是“未来收入的存量”,比当期收入更早反映需求变化。
三季度 TCV 为 29.18 亿美元,同比只增 6%;其中美国商业 TCV 14.63 亿,同比 +11%,但比二季度创下的 21.3 亿明显回落 。美国商业 RDV 65.17 亿美元,同比 +79%,环比只有 +4% 。RPO 49 亿美元,与二季度持平(此项仅一家媒体给出,公司新闻稿未列示);未来 12 个月可确认的 cRPO 增速也在下滑,摩根士丹利梳理的减速项还包括总客户数、商业客户数和美国商业客户净增 。
机制是什么?Karp 在电话会上自己的描述是:企业端接触更快、部署更快,“合同期限更短,但随后有大幅扩张的可能” 。翻译成生意话:客户愿意先买小单试三个月,不愿一签三年。TechCrunch 的判断是,企业在跳过通常的采购流程去试用 AI 软件,同时也更愿意取消合同——这条“不祥信号”指向的是企业(商业)业务,不在政府业务 。
管理层把原因归于二季度基数异常高,加上合同期缩短 。这个解释成立,但它同时说明收入确认跑在了合同存量前面:收入 +96%,合同存量 +6%。缺口要靠后续签约补。多头也有数据:Dan Ives 认为客户正从试点走向生产部署、再扩到全组织,全年 48–50 亿美元的自由现金流指引是证据 ;Jim Cramer 更直接,说股价下跌是投资者“希望它跌” 。
争论被估值放大:远期市盈率约 86 倍 。在这个倍数上,任何一项合同指标的环比回落都会被放大成价格。
顺带修正一个说法。11月3日并非一路“微跌”:财报后盘后先跌约 3% ,周二盘前一度跌 8% 至 164.05 美元 ,收盘收窄至 -1.65% 。“微跌”只是收盘数。
香港那边是另一本账
Roman 在香港给的是宏观数字:AI 相关融资未来五年可能达到约 10 万亿美元,即每年约 2 万亿美元的资本开支融资需求;作为对照,整个美国债券市场约 12 万亿美元。他说这个量“最终会太多(too much)”,并点名可能的转折点:美债利率上行、中东战争、欧元区危机。被问到当下组合构建中“过度谨慎”和“承担过多风险”哪个错得更厉害,他选后者 。
这条消息的分量部分来自说话人的位置。Pimco 深度参与这轮 AI 债务交易:2023 年参与首笔 CoreWeave 芯片融资,去年从 290 亿美元 Meta 债上取得约 20 亿美元账面收益,上月买入 40 亿美元 SpaceX 债 。一边参与,一边公开提示风险,这个组合本身就是信息。
但同场不是共识。Blackstone 总裁 Jon Gray 说“今天的一些怀疑大概是健康的”,认为低估未来的生产力提升才是错误 ;摩根士丹利 CEO Ted Pick 给的数字是十年 AI 资本开支或达 15 万亿美元,其中 2–3 万亿已经投下或用起来 ;道富 CEO Ronald O'Hanley 认为需求在支撑投资,此刻难称泡沫,真正的问题是 AI 效率太高之后,现在建的产能会不会变得多余 。
两条消息不该拼成一个结论
把同日两条消息读成同一个方向,是最容易犯的错。Palantir 讲的是单个软件公司的合同质量问题:客户愿意试,不愿久签。Roman 讲的是全行业的债务融资规模问题:钱从哪来,价格怎么定。前者的风险是收入增速掉下来,后者的风险是融资链条在某个外部冲击下断掉。前者不需要后者成立,后者也不以前者为先行指标。
真正共通的只有一句“不知道”。Roman 的原话是“我们不知道定价和经济学会怎么演化”,Apollo 总裁 Jim Zelter 当天说了几乎一样的话 。企业客户用短合同回答这个未知,债券投资者用认购倍数回答:Meta 那笔目标 150–200 亿美元的债拿到 580 亿美元认购 ,既说明钱还在,也说明大家还在猜。
要盯的节点很具体:Palantir 四季度美国商业 TCV 能否回到二季度水平(历史上企业最大采购多在四季度签 ),以及 Q4 指引隐含的环比约 +14.6% 能否兑现;债市那边,则是 Roman 点的那几个触发条件有没有出现。
证据上还有几处要留白。Roman 的测算存在转述差异,有报道写作“五年 2 万亿”,现场转述为“每年 2 万亿、五年约 10 万亿”,本文采信后者 ;RPO 持平只有一家媒体口径 ;公司未披露政府业务的 TCV 明细,因此“减速只发生在商业端”这一判断强度有限;Bloomberg 原文在付费墙后,Roman 的话以两家现场转述为据。
不必急着定性是不是泡沫。可核验的事实是两组对比:一家当期增长 96% 的公司,合同存量只增 6%;一个五年可能需要 10 万亿美元融资的行业,用来定价的参照物是一个 12 万亿美元的债券市场。两个数字都不预测结局,只说明余量不大。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] Hiding inside Palantir’s skyrocketing quarter is a foreboding signal
- [S2] Please stop asking me when the AI bubble will pop
- [S3] Hiding inside Palantir’s skyrocketing quarter is a foreboding signal
- [S4] Document
- [S5] Palantir reports booming U.S. commercial revenue growth, topping government for first time
- [S6] Pimco CEO warns AI financing on path to become ‘too much’
- [S7] Diversified investment necessary amid potential AI bubble
- [S8] Stock Market Today, Nov. 3: Palantir Falls After Q3 Results as Valuation Stays in Focus
- [S9] Palantir stock is down 8%. Analysts say bookings growth is to blame.
- 配图 1:来源:TechCrunch(图片署名见原文) · 图片出处
- 配图 2:来源:The Verge(图片署名见原文) · 图片出处
- 配图 3:来源:The Verge(图片署名见原文) · 图片出处
- 配图 4:来源:The Verge(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。