
路由器生意不好做了:Q3线上量额齐跌约15%,均价239元
作者:周砚
洛图科技季报显示,2026年三季度中国家用路由器线上主流市场销量288.8万台、销额6.9亿元,同比分别下降14.7%和14.9%,零售均价239元几乎没动。前三季度累计销量840.5万台、销额20.4亿元。价格没跌、量却跌得更多,说明问题在于换机需求;Wi-Fi 7份额升到31%也只是存量替换。华为、普联、小米、中兴仍居前四,但合计份额同比下降。
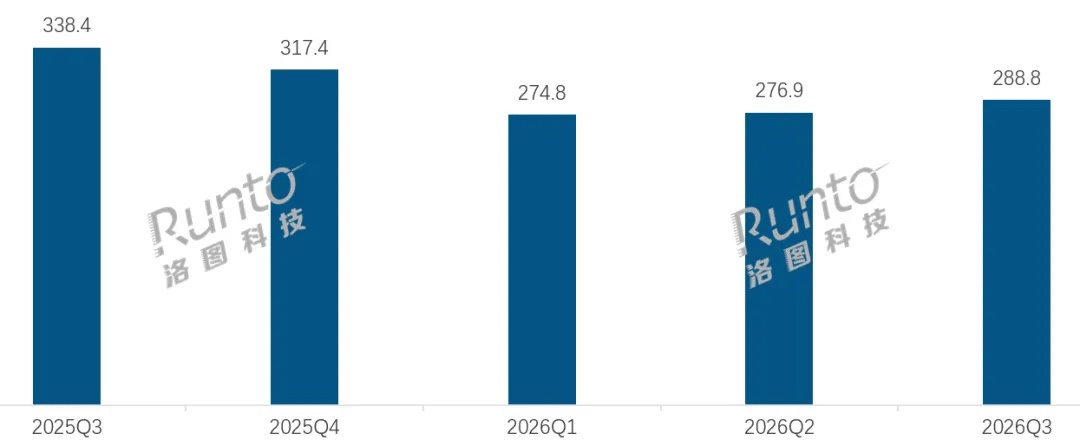
11月8日,洛图科技(RUNTO)发布2026年三季度中国家用路由器线上市场季报:三季度线上主流市场销量288.8万台,同比下降14.7%;销额6.9亿元,同比下降14.9%;零售均价239元,同比只减少0.3% 。前三季度累计销量840.5万台(-11.6%)、销额20.4亿元(-11.2%)。
价格几乎没动,量却跌了近15%。这说明消费者并没有等到降价才下单;更可能是该买的人少了。
先看节奏:三季度跌得比上半年狠
用累计数减掉单季数,一季度加二季度合计约551.7万台 。三季度单季销量降幅14.7%,比前三季度累计的11.6%更深 ,说明下滑在三季度是加重的,并没有收窄。
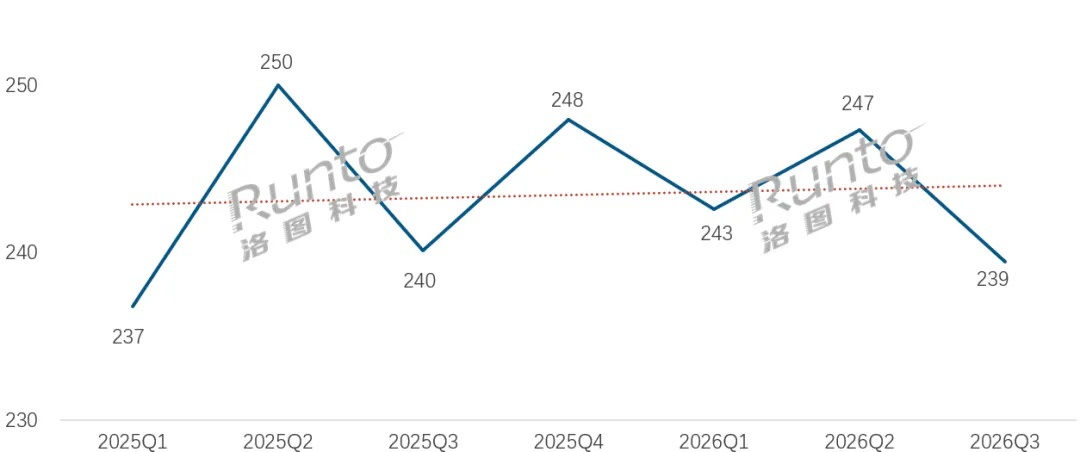
均价239元,同比-0.3%,基本是一条平线 。这一条最值得看:过去行业下行,常见形态是价格战、均价往下掉、量勉强撑住;这一季是价格守住、量先走。对厂商来说,这比降价更难受,因为降价的工具已经用不上了。
换不动的原因:它是个坏了才买的东西
路由器是典型的低关注、低客单品类。239元买一台,坏了再买不心疼;没坏的时候,多数人想不起来家里还有个它。近年宽带提速和协议升级对普通家庭并不构成瓶颈,旧机器带得动现有带宽,体感差距撑不起一次换机。这一层是行业里常见的解释,洛图本季报告没有直接做归因分析,此处仅作背景参考。
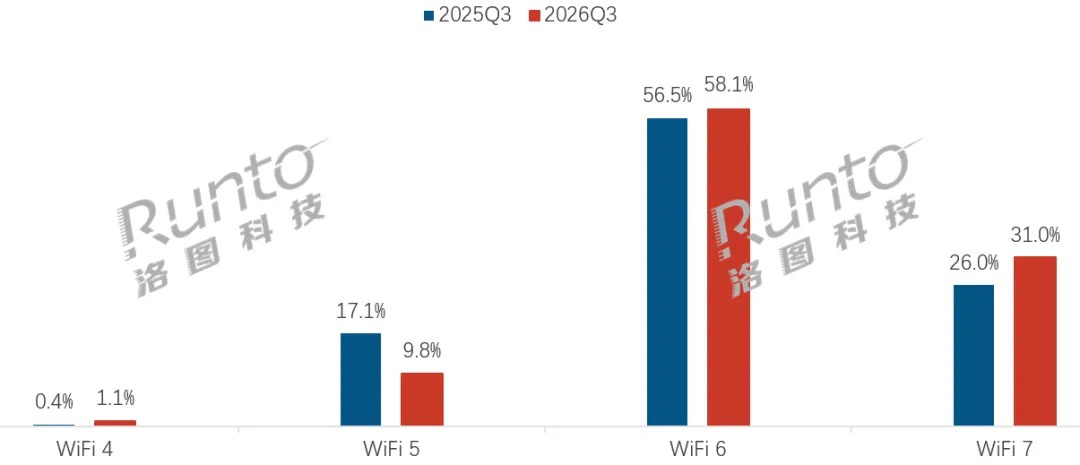
协议结构也印证了这一点。三季度Wi-Fi 5销量份额降到9.8%,加快退出;Wi-Fi 6占58.1%,仍是走量的基本盘;Wi-Fi 7达到31.0%,同比提升5.0个百分点 。换代确实在发生,但它发生在存量替换里:买Wi-Fi 7的人,多是从Wi-Fi 6或Wi-Fi 5平移过来的,没有带来新增的家庭。均价持平而Wi-Fi 7占到三成,一种合理推断是新协议已经被压进两三百元价位段走量;报告没有披露分协议的价格段,这里只能存疑。
格局:前四名稳,但份额在让
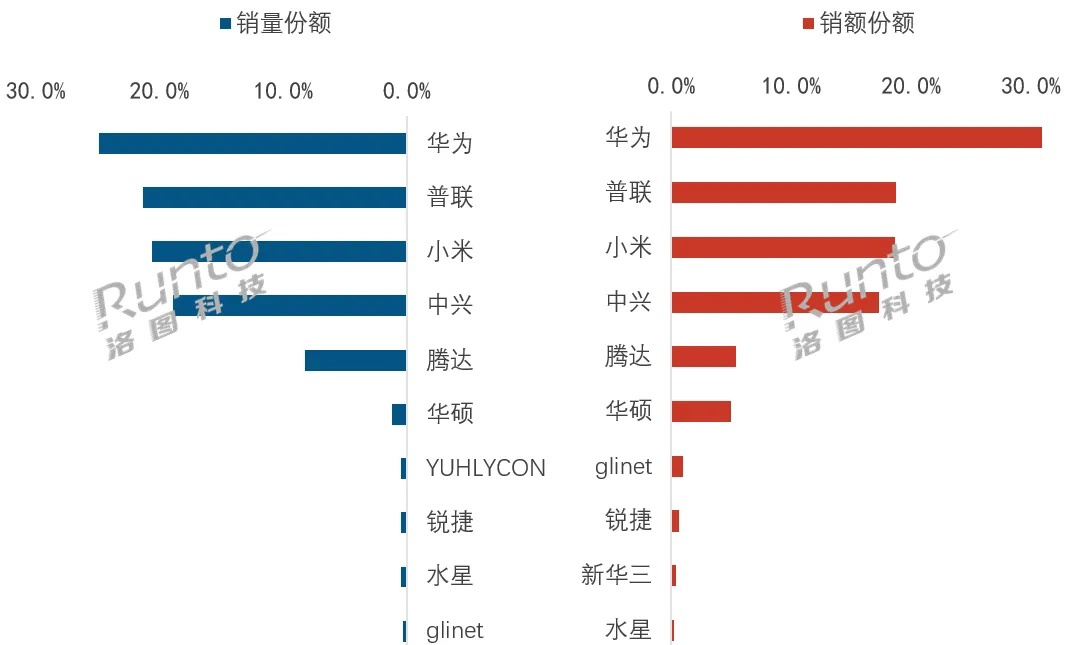
本季度线上前四名是华为、普联、小米、中兴,合计销量份额85.8%,同比下降6.7个百分点;合计销额份额85.6%,同比下降7.7个百分点 。集中度依然很高,四家吃掉八成半,但方向是往外让。让出去的部分流向了白牌、运营商装维配套,还是抖音、拼多多这类可能不在统计口径内的渠道,公开信息没有说明,只能等后续数据。
算生意账,一个季度线上盘子6.9亿元,四家分完,单台均价239元,硬件本身的利润空间有限。路由器对厂商的价值,更多在Mesh组网、智能家居入口这些连带生意上——这也是为什么头部愿意在低毛利里守份额。
一个口径提醒
洛图季报里“线上主流市场”的公开表述只写到“含京东、天猫等电商平台” ,拼多多、抖音电商是否计入并未披露;TOP4各自的份额和销额占比也没有单独给出 。另外,转述中有“销量降幅略高于销额、价格结构仍在下探”的说法,但按已披露数字,三季度销额降幅14.9%实际略高于销量降幅14.7%,累计口径则相反(销量-11.6%、销额-11.2%),与“结构下探”的表述存在张力。看这组数字时,把口径留一分余地更稳妥。
短期看,这个市场的问题在于家庭换机周期被拉长,并不在于竞争不够激烈。Wi-Fi 7的渗透还会继续往上走,但只要它靠存量替换实现,线上的总盘子就很难回到增长。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] 洛图科技:2026 年第三季度中国家用路由器线上主流市场量额齐跌 15%,零售均价 239 元
- 配图 1:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 2:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 3:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 4:来源:www.ithome.com(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。