
用量在涨,支出增速停了:AI 硬件反弹和 Ramp 那张企业卡的数据
作者:周砚
周四纳指收跌 5.5%,周五 AI 硬件链盘中反弹超 6.5%;同一天 Ramp 的数据显示企业 AI token 支出在 8、9 两月合计只增 1.5%。把账单拆成用量乘单价,就能解释两件事为何同时成立:降价与企业节流吃掉了增速,而支出又高度集中在少数先锋客户身上。这动摇的是「支出无脑超增长」的估值前提,不是需求本身——但数据口径的边界要说清楚。
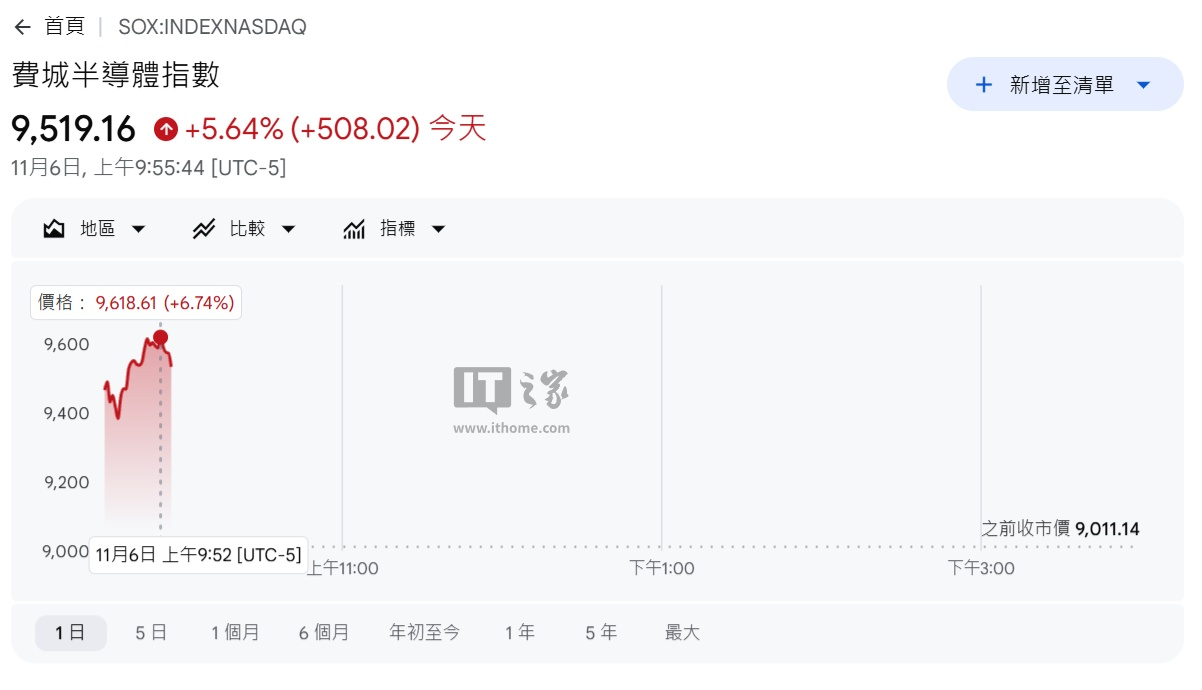
周四,纳斯达克综合指数收跌 5.5%,创 2025 年 4 月以来最大单日跌幅,跌入技术性回调区间;道指跌超 1,800 点,标普 500 跌 4.4%。周五开盘后,AI 硬件链全线反弹,费城半导体指数盘中最高涨 6.57%,AMD 涨 13.2%,美光涨 9.07%,台积电涨 7.55%,英伟达涨 6.44% 。需要说明的是,这些是开盘后早段的盘中数据,不是收盘值;周四为什么跌、周五为什么弹,目前拿到的材料里都没有交代催化剂。
同一天,TechCrunch 提供了另一条线索:企业卡公司 Ramp 的数据显示,8 月和 9 月两个月合计,企业的 AI token 支出只增长 1.5%,而 7 月单月环比增长 42%。用量还在涨,支出增速却几乎停住。10 月有一次回弹,9 月 23 日到 10 月 23 日 token 支出增长 8.9%,但 Ramp 首席经济学家 Ara Kharazian 说,支出增长的阻力仍然很强 。
两条消息放在一起,很容易被拼成「AI 泡沫破了、股价第二天又反悔」。这个因果不成立:Ramp 是月度消费数据,指数反映的是一天的情绪,两者尺度不同。更值得看的是第二个事实本身——用量涨、支出增速停,这两件事怎么会同时成立。
先把账拆开。企业付给模型公司的钱,大致等于 token 用量乘以单价,再减去各种折扣和路由省下的部分。Kharazian 的解释是后两项变化太大:9 月 OpenAI 把 GPT-6 Sol 和 GPT-6 Luna 的 API 价格减半,Anthropic 跟着对 Fable 5.1 和 Opus 5.5 大幅降价。据报道,Anthropic 在一份近期文件里说,降价把收入增长削减了大约 6 亿美元 。用量上去了,单价下来了,账单就未必跟着涨。
第二层,买方自己也在省钱。Kharazian 说,用得越熟的公司越会控制:默认不让长任务跑贵模型,给员工设预算,用路由器把请求转到更便宜的轻量模型。他甚至提到一家叫 Jev 的公司——只做「几个预设输出里选一个」的轻量工具,在 Ramp 数据里排名上升。很多场景只需要一个是或否,这类需求本来就不该按最贵模型计价 。Notion 联合创始人 Akshay Kothari 贴出的内部数据方向一致,他的说法是「token 一直涨,成本哎哟」。
第三层,也是最容易被忽略的:AI 支出高度集中。Ramp 的样本里,中位数企业每人每月在 AI 上花 12 到 15 美元,前 10% 花 600 到 1,000 美元,而投入最深的前 1% 夏季峰值接近每人每月 1 万美元,8 到 9 月略低于峰值 。中间层的增长弥补不了头部这一点回落——这就是 1.5% 的来处。这个结构比总量更值得担心:如果一项生意的收入主要靠少数先锋客户撑,这批客户一旦从「试试看」切换到「算成本」,整体增速就会台阶式下降。
Kharazian 自己的判断是「超增长时代可能结束了」,理由是医生诊所、汽车经销这类场景未必需要花到每人每月 1 万美元 。这话是他的观点,不是数据本身。数据能支撑的只是:Ramp 样本内,企业卡上的 AI 消费在 8、9 月没有继续加速。
那为什么这条数据恰好在 Anthropic 临近 IPO 时被反复讨论?因为它直接冲着估值假设。据 Bloomberg 周五报道(TechCrunch 转述),Anthropic 的潜在估值从 10 月初的 2 万亿美元降到 1.2 到 1.3 万亿,还可能拿到高「垃圾」级信用评级;OpenAI 的拟估值也从 1.4 万亿降到 1.25 万亿,最新一轮融资目标削减约 100 亿美元 。上市定价看的是未来几年的收入曲线,单价在打价格战,这条曲线就要重画。
但这里得分清两种放缓。价格战导致的放缓,用量还在涨,客户得到实惠,模型公司毛利率受压但需求是真的;需求见顶导致的放缓,才是估值逻辑层面的问题。Ramp 的数据更像前者加上企业节流,Kharazian 自己也说「不是需求问题」。两者对股价的含义完全不同:前者是可以靠新产品重新定价的竞争问题,后者是天花板问题。
证据的局限要摆明。第一,Ramp 的样本是它的企业卡客户,偏向中间市场和高增长科技公司,持卡消费不等于企业签的采购合同,两者之间有账期和口径差;原文没有给样本量和统计方法,所以「停滞」只能限定为「Ramp 样本内 8 至 9 月合计增长 1.5%」,不是全行业环比归零。第二,降价幅度、6 亿美元收入影响、估值数字都由 TechCrunch 转述,Anthropic 那份「近期文件」的性质没有独立核实,Bloomberg 原文也没读到。第三,周五的涨幅是盘中早段数据,AMD 的 13.2% 不代表收盘 。第四,周四暴跌和周五反弹的催化剂目前空白,把它们和 Ramp 数据接成一条因果链,是把日级波动和月级趋势硬拧在一起。
如果要留一个可跟踪的分界:看 10 月那次 8.9% 的回弹是新产品带来的,还是预算周期的季节性释放;看前 1% 的人均支出是重新站上 1 万美元,还是在 9,000 多美元横住。前者决定模型公司还能不能靠涨价扩收入,后者决定企业市场的天花板在哪一层。硬件股的反弹说明市场还愿意为算力付钱,但「算力卖得出去」和「应用层能把每一块用量卖成收入」,是两个问题。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] 美股 AI 硬件股集体反弹,费城半导体指数涨 6.5%
- [S2] Ramp data shows AI spending stalling just as Anthropic nears its IPO
- [S3] Ramp data shows AI spending stalling just as Anthropic nears its IPO
- 配图 1:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 2:来源:TechCrunch(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。