
存储股回撤45%,摩根大通仍称供需紧到2028:股价和内存价为什么是两回事
作者:周砚
11月5日财联社转述摩根大通研报,称主要存储股较2026年高点平均回撤约45%、费城半导体指数回撤约29%,但DRAM与NAND供需仍紧张、长期供货协议覆盖面扩大,未来六个月盈利预测下调风险低,基本面有望强劲至2028年。同期现货报价单日波动都在±2%以内——股价和颗粒价定价的不是同一件事。对装机的人来说,短期等不到大降价,但旧平台升级也未必划算。
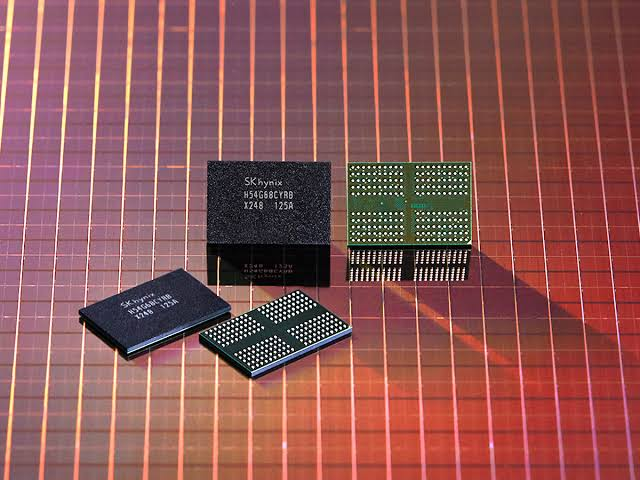
11月5日,财联社转述摩根大通最新研报:主要存储股较2026年高点平均回撤约45%,费城半导体指数较近期高点回撤约29%;但报告认为DRAM(内存)与NAND(闪存)供需仍然紧张,长期供货协议覆盖面不断扩大,未来六个月存储企业盈利预测遭下调的可能性较低,行业基本面有望强劲至2028年。
一边是股价跌掉近一半,一边是报告说货还是紧的。这两件事并不矛盾。
股价定价的是预期。报告自己列了市场在担心什么:AI融资能不能持续、电力能不能跟上、投资回报算不算得过来。涨多了先回吐,属于估值层面的调整。内存和闪存的价格定价的是当下的货和合同,是另一套账。
看现货就清楚了。DRAMeXchange 11月6日18时的报价里,DDR5 16Gb颗粒均价60.167、单日跌0.82%;DDR4 16Gb均价80.815、跌1.06%;DDR4 8Gb均价45.607、跌0.93%。闪存这边方向还相反:MLC 64Gb均价43.413、涨1.61%,MLC 32Gb涨1.68%。模组层面,DDR5 UDIMM 16GB均价241.667、涨0.70%,DDR5 RDIMM 32GB均价2165、持平,DDR4 UDIMM 16GB跌0.85%。也就是说,同一天里所有报价的波动都在±2%以内,而股价是-45%。两个数量级。
摩根大通把理由放在长期供货协议(LTA)上:原厂提前和云厂商、整机大客户锁量锁价,覆盖面越广,即便现货有松动,合约价也缺少下调的路径。这条链子传导慢,是股价和颗粒价之间的断点。TrendForce今年1月的分析把周期起点交代得更早:AI内存墙推着HBM和DDR5吃产能,供应短缺迫使下游涨价或砍配置,这轮超级周期从2025年三季度就开始了。
对普通装机和买SSD的人,含义比较直接:短期等不到大降价。颗粒到零售之间还隔着主控、封装、渠道和库存周期,涨价传导本身就有时滞,跌价也一样。按需买、别囤货,是这段时间更稳的做法。
有个反直觉的细节值得留意:现货里DDR4 16Gb的均价高于DDR5 16Gb。老一代产品的产能在收缩,供货反而紧,所以给旧平台加内存未必比换新平台省钱。另外MLC的报价不能直接推TLC主流SSD的零售价,前者多是存量老制程的小市场,参考意义有限。
需要留的余地也不少。这是卖方研报,"基本面强劲至2028年"是预测,且带着荐股语境;本轮能查到的只有IT之家转述财联社的摘要级信息,45%和29%覆盖哪些个股、LTA的覆盖比例和期限,都没见到原文。产业端的佐证也不完整:SK海力士10月28日已发布3Q26财报,但财报正文和对扩产节奏的表态,本轮没有核实到。若AI服务器需求放缓,或新增产能集中释放,"紧张至2028"就会失效——那时现货和合约价同时转弱,才是装机降价的先行信号。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] 摩根大通:DRAM / NAND 供需仍紧张,基本面有望保持强劲至 2028 年
- [S2] News | TrendForce
- [S3] Press Center | TrendForce
- [S4] World leading DRAM and NAND Flash market research firm, with more than a decade of most authoritative database
- [S5] SK hynix Newsroom
- [S6] Industry Insights: In-Depth High-Tech Trends | TrendForce
- 配图 1:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 2:来源:TrendForce(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。