
索尼上半财年净利 7917.64 亿日元、同比增 38.8%:利润增速约为营收的 4 倍,但驱动尚未披露
作者:周砚
索尼 11 月 5 日发布 2026 财年上半财年业绩:营收 6.27 万亿日元增 9.4%,归母净利润 7917.64 亿日元增 38.8%,第二财季净利增 44%。全年指引为营收 13 万亿日元增 4.2%、净利 1.33 万亿日元增 29%,按此倒推下半年净利增速约 17%,隐含增速回落。利润增长具体落在哪些板块、金融事业分拆对同比口径的影响,摘要数据均未拆分。
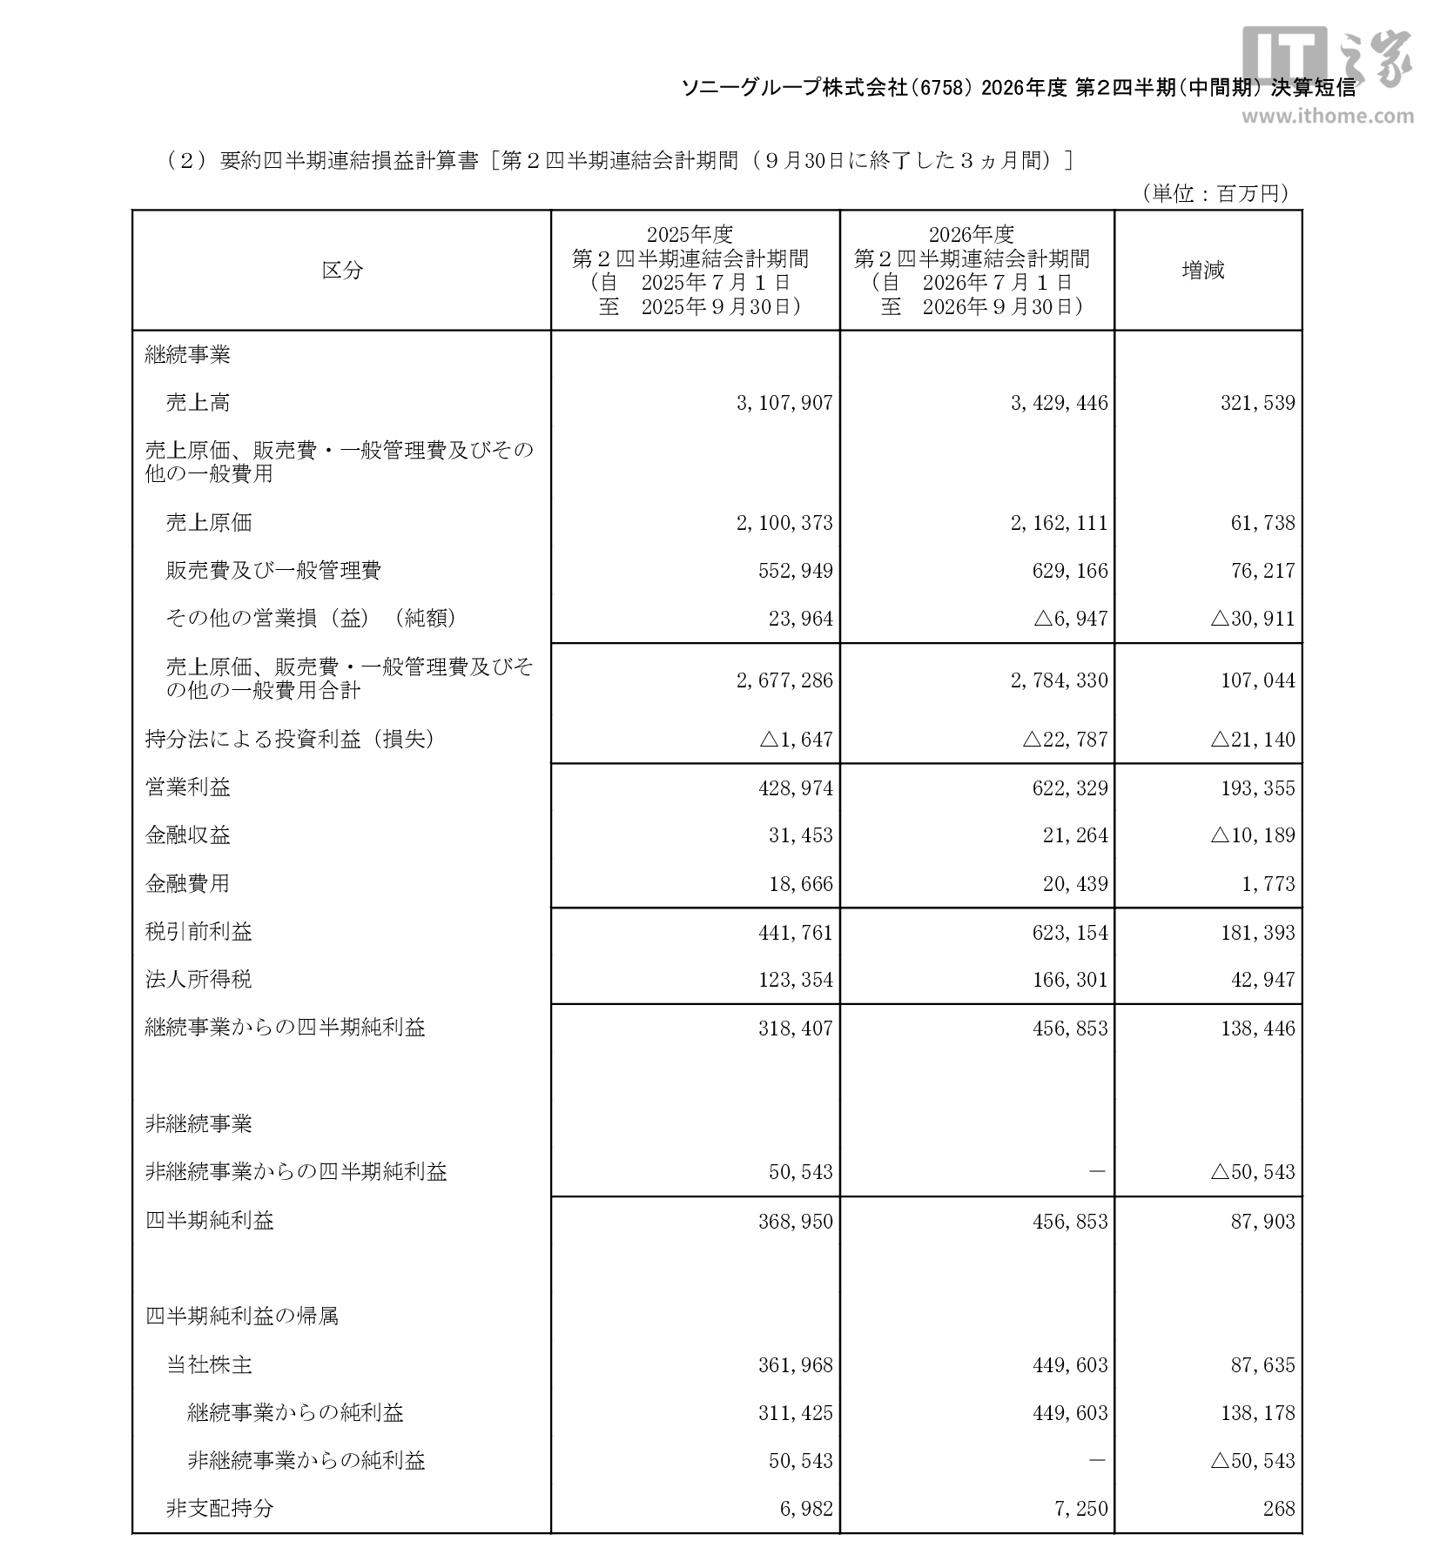
索尼 11 月 5 日发布 2026 财年上半财年(2026 年 4 月—9 月)业绩:营收 6.27 万亿日元,同比增 9.4%;归母净利润 7917.64 亿日元,同比增 38.8% 。利润增速约为营收增速的四倍,同期公司给出的全年指引也是“营收近乎不增、利润增近三成”,赚钱效率的变化比规模扩张更能解释这份报表。
先看几组对应关系
上半财年毛利 2.31 万亿日元,毛利率 36.84%;经营现金流 6553.6 亿日元,同比增 38.96%,与净利增速基本同步,现金流相当于净利的八成左右(按披露数字倒推)。基本每股收益 134.89 日元,稀释每股收益 134.3 日元,期末资产负债率 45.98% 。利润没有靠放宽收款或加杠杆堆出来,这是可以确认的部分。
季度节奏上,第二财季(7—9 月)营收 3.43 万亿日元增 10%,净利 4496.03 亿日元增 44% ;第一财季净利 3421.61 亿日元、增 32.1% ,两季相加恰为半年净利 7917.64 亿日元,数字自洽。用差额倒推,第一财季营收约 2.84 万亿日元,同比约增 8.7%,第二财季的营收增速略快于第一财季,净利增速则从 32.1% 抬到 44%。
钱从哪个板块来,摘要没回答
这是整份数据最关键的缺口。页面附带的自动解读称,影像传感解决方案、影视、游戏及网络服务板块盈利增速居前,但该段为机器生成、未附任何分部营业利润数字,只能当线索,不能当结论 。按索尼的业务结构,PlayStation 硬件与订阅、音乐与影视内容、手机摄像头用的图像传感器历来是利润主力,三项毛利水平差异很大——硬件薄利、订阅和内容厚利、传感器受产能和良率牵制。同样是净利多出 2200 亿日元,来自订阅涨价、来自内容发行、还是来自传感器量价,对下一年的可持续性判断完全不同。
两个口径因素需要扣除
其一是金融事业分拆。本期是索尼金融业务分拆后的首个完整中期业绩 ,如果去年同期的合并范围与今年不同,38.8% 里有多少是真实经营改善、多少是口径重排,摘要数据无法区分。其二是汇率与一次性项目。营收增速与利润增速之间有近 30 个百分点的落差,通常由产品结构、费用、汇率和一次性损益共同解释,这几项在摘要中均未拆分。
指引本身已经预设了降速
全年指引为营收 13 万亿日元(增 4.2%)、营业利润 1.87 万亿日元(增 29.2%)、归母净利 1.33 万亿日元(增 29%)。用这些数字回算:去年全年营收约 12.48 万亿日元、去年上半年约 5.73 万亿日元,两者相减,去年下半年约 6.75 万亿日元;而按指引倒推,今年下半年营收约 6.73 万亿日元,与去年同期基本持平。
利润端的落差更明显。上半年已落袋 7917.64 亿日元,全年 1.33 万亿日元的指引意味着下半年只需约 5382 亿日元;而去年下半年净利约 4606 亿日元(由全年与上半年同比增速回算),对应增速约 17%,不到上半年 38.8% 的一半 。换句话说,这份指引并没有假设高增速延续,它假设的是增速回落、但利润率站稳。
能否站住,取决于高毛利业务(订阅、内容、高端传感器)的占比是否继续上升,以及汇率是否配合。按 13 万亿日元营收对应 1.87 万亿日元营业利润,营业利润率约 14.4%;去年同期约为 11.6%(按增速回算)。要在一个营收几乎不增的下半年再抬 2 个多点,执行上任何一环松动——硬件降价促销、内容发售延期、传感器客户砍单——都会变成下修压力。
股东回报方面,公司预计全年每股派息 35 日元,其中第二财季末 17.5 日元 ;45.98% 的资产负债率给分红留了余地,但也意味着继续靠加杠杆回购的空间有限。
现在能确认的是:利润效率在改善,现金流跟得上,指引没有靠规模讲故事。还不能确认的是:这轮超额增长落在哪块业务、口径变化吃掉了多少、以及下半年降速假设背后的订单和排产情况。索尼官方的分部明细和业绩说明会内容出来之前,“盈利结构在往高毛利业务迁移”是一个合理的假设,还不是结论。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] 索尼 2026 财年半年报归母净利润 7917.64 亿日元,同比增长 38.8%
- 配图 1:来源:www.ithome.com(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。