
内存厂营收逼近 2000 亿美元,出货只多了 4%:这轮涨的是价
作者:许棠
Counterpoint Research 11 月 5 日发布的报告显示,2026 年三季度全球 DRAM 营收接近 2000 亿美元,同比增长 369%,但出货量环比只增约 4%,每 Gb 均价升至 1.9 美元。这轮超级周期由价格推动,而非出货量推动;换机、装机和买内存条的普通用户,要面对的是更贵的整机和可能被悄悄缩小的内存配置。
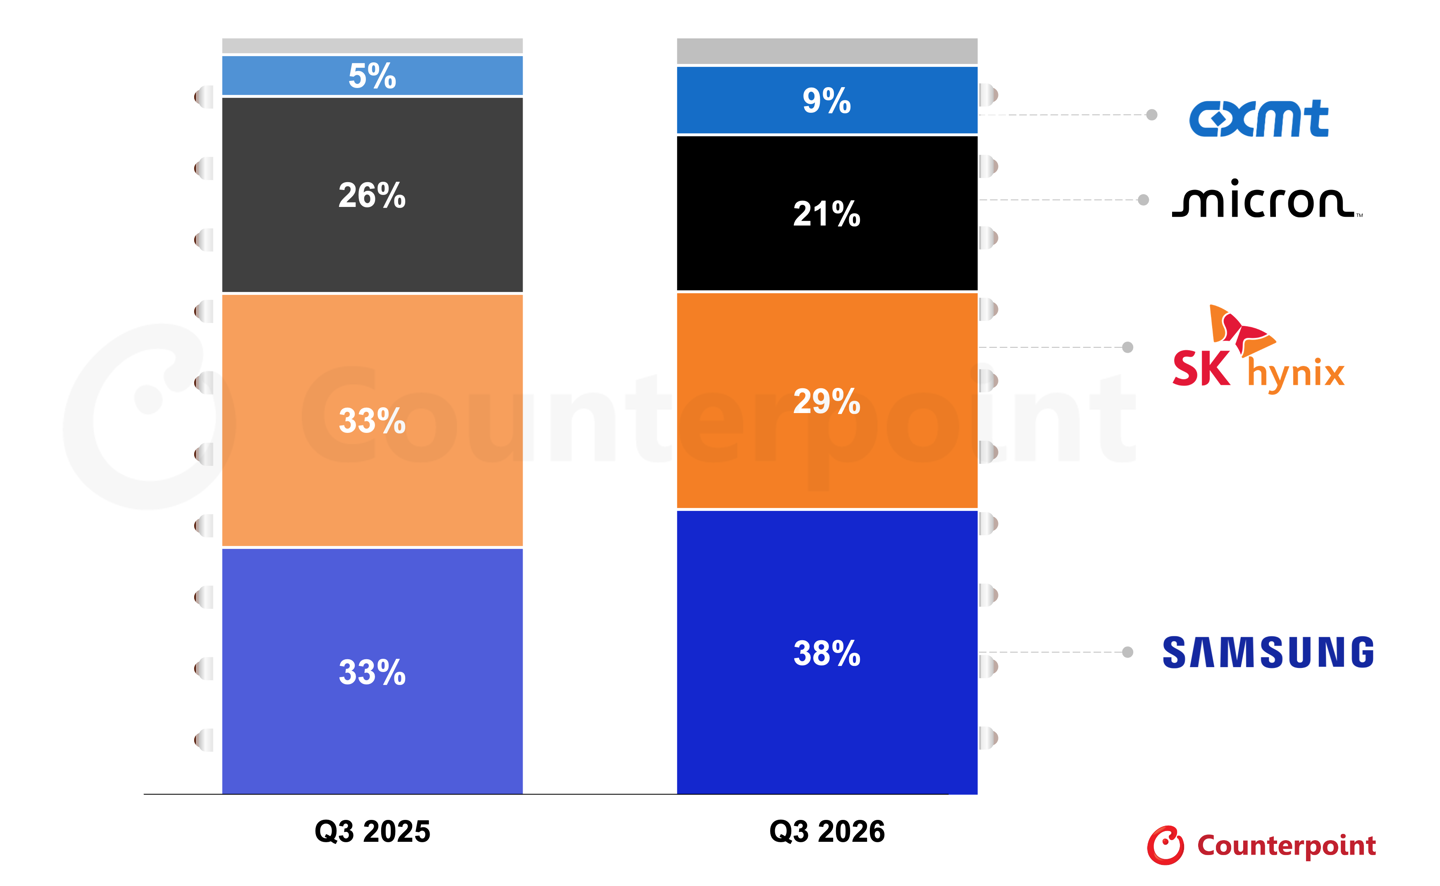
11 月 5 日,市场研究机构 Counterpoint Research 发布《全球内存市场追踪》:2026 年三季度全球 DRAM 营收接近 2000 亿美元,同比增长 369%,约为去年同期的 5 倍;但当季出货量环比只增约 4%,每 Gb 平均售价为 1.9 美元 。报告自己写明,这轮增长主要由价格上涨推动,而不是出货量大幅增加 。一句话:涨的是价,不是量。
涨得有多集中
Counterpoint 称,DDR 与 LPDDR 平均售价都升到历史高位,两类产品营收同比分别增长 500% 和接近 400%;HBM 营收几乎翻倍,但它在 DRAM 总营收中的占比反而下降,原因是传统内存涨得更快 。
推手是 AI 数据中心。该机构追踪的数据显示,服务器里 GPU 与 CPU 的配比已从 4:1 缩小到 2:1,并朝 1:1 靠拢;英伟达 Vera Rubin 机架每颗 CPU 插槽配 1.5TB 内存,接近上一代的 3 倍 。高级分析师 Jeongku Choi 的说法是,AI 把内存从普通大宗商品变成了高价值稀缺资源,“买家当前的核心动作是争抢供应而非议价”,并预计厂商四季度利润再创新高 。
落到普通人身上是三件事
一,内存条和大内存版本的手机、笔记本,大概率还要更贵。Counterpoint 明确说,服务器内存消耗上升会进一步推高明年的每 Gb 均价,“同时给终端市场带来成本压力” 。需要说明一句:1.9 美元/Gb 是含 HBM 和服务器条在内的全行业混合均价,不等于你在电商页面看到的内存条单价,但方向是一致的。
二、便宜手机可能在内存上悄悄减配。手机里的 LPDDR 同样是 DRAM。TrendForce 11 月 6 日称,移动 DRAM 合约价持续走高,已促使手机品牌在入门和低价机型上采用成本更低的 reballed(重新植球封装)内存颗粒,预计 2026 年渗透率约 3–4%,2027 年升到 7–9% 。厂商不一定直接标高价,但同价位换更差的料,也是另一种付账方式。
三,SSD 别一锅炖。SSD 用的是 NAND 闪存,不是 DRAM,这组数字不覆盖它。涨价情绪会传导,但不能用 369% 直接推断固态硬盘的涨幅。
谁能压价,谁在少
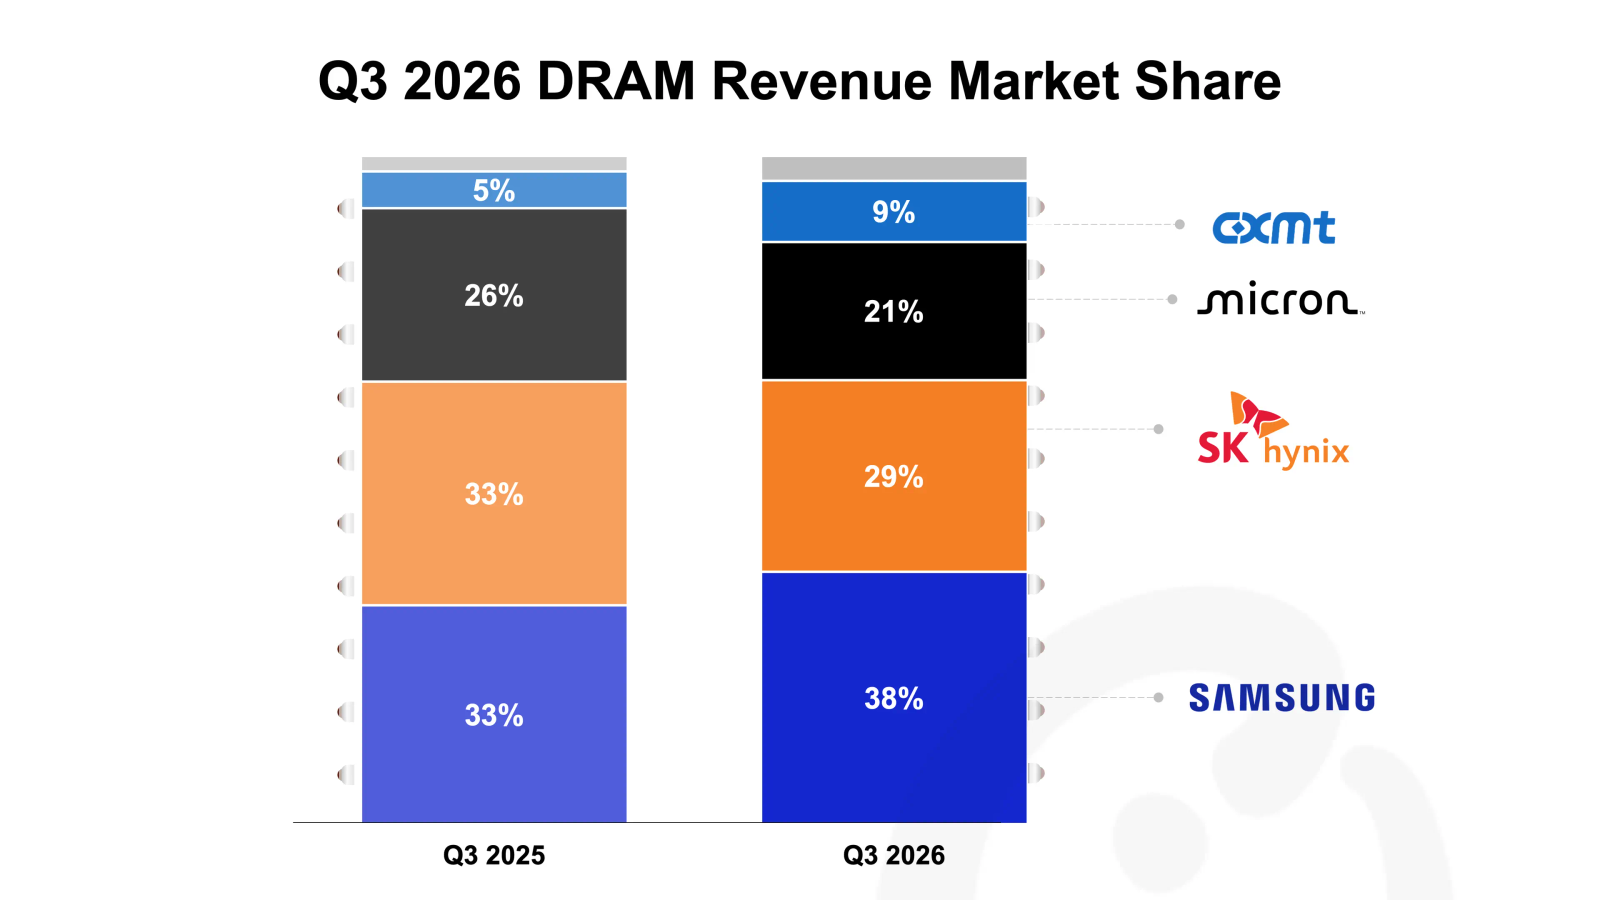
分厂商看,三星以 38% 的份额稳居第一;SK 海力士环比营收增长超过 40%,追回部分此前丢掉的市场;长鑫存储的份额从二季度的 10% 降到三季度的 9%,随着对手从四季度开始出货溢价更高的 HBM4,其份额预计继续承压 。对消费者来说这不是好消息:能在常规内存上打价格战的玩家,正在变少。
四季度的说法与一个算术提醒
Counterpoint 的判断是价格强势延续到明年:涨幅曾经落后的 HBM 正在追赶,长期供货协议托底,主要新晶圆厂要 2028 年才投产,供应持续偏紧;研究总监 MS Hwang 还预计三星明年可能成为 HBM 份额第一 。这些都是机构预判,不是已发生的事实。
另一个提醒:369% 里有低基数。按“接近 2000 亿美元”反推,去年同期约 426 亿美元(这是按增速倒算,不是报告原文数字)。“接近 5 倍”说的是行业营收,不是你的内存条贵了 5 倍。
所以真正的问题不是这些数字多难看,而是它会以什么形式落到账单上:是明着涨价,还是价格不动、配置表悄悄改小一号。以目前的信号看,两种都可能,而消费者往往要到拆开参数页才发现。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] Counterpoint:三季度全球 DRAM 营收逼近 2000 亿美元,同比大增 369% 实现超级周期
- [S2] Counterpoint Insights | Technology Market Research and Industry Analysis Firm
- [S3] https://www.counterpointresearch.com/sitemap.xml
- [S4] Press Center | TrendForce
- [S5] https://counterpointresearch.com/en/insights/sitemap/2026-11.xml
- [S6] Q3 2026 DRAM Super-Cycle Nears $200B: Samsung Holds No. 1 with 38%, SK hynix Gains
- [S7] 2026 年第三季度 DRAM“超级周期”逼近 2000 亿美元:三星以 38% 的市场份额位居榜首,SK 海力士实现增长
- [S8] News | TrendForce
- 配图 1:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 2:来源:Counterpoint Research(图片署名见原文) · 图片出处
- 配图 3:来源:Counterpoint Research(图片署名见原文) · 图片出处
- 配图 4:来源:Counterpoint Research(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。