
格罗方德Q3营收涨13%至18.99亿美元,净亏损却扩大到2.7亿
作者:周砚
格罗方德11月4日发布2026财年第三季度财报:营收18.99亿美元、同比增长13%,毛利率30.1%,但归母净亏损2.7亿美元、同比下降208%。按公司主推的Non-IFRS口径,摊薄每股收益0.53美元,略超市场预期;亏损与调整后利润的差额,公开摘要将其指向一笔一次性非现金股份发行费用,金额与性质尚待财报正文核实。
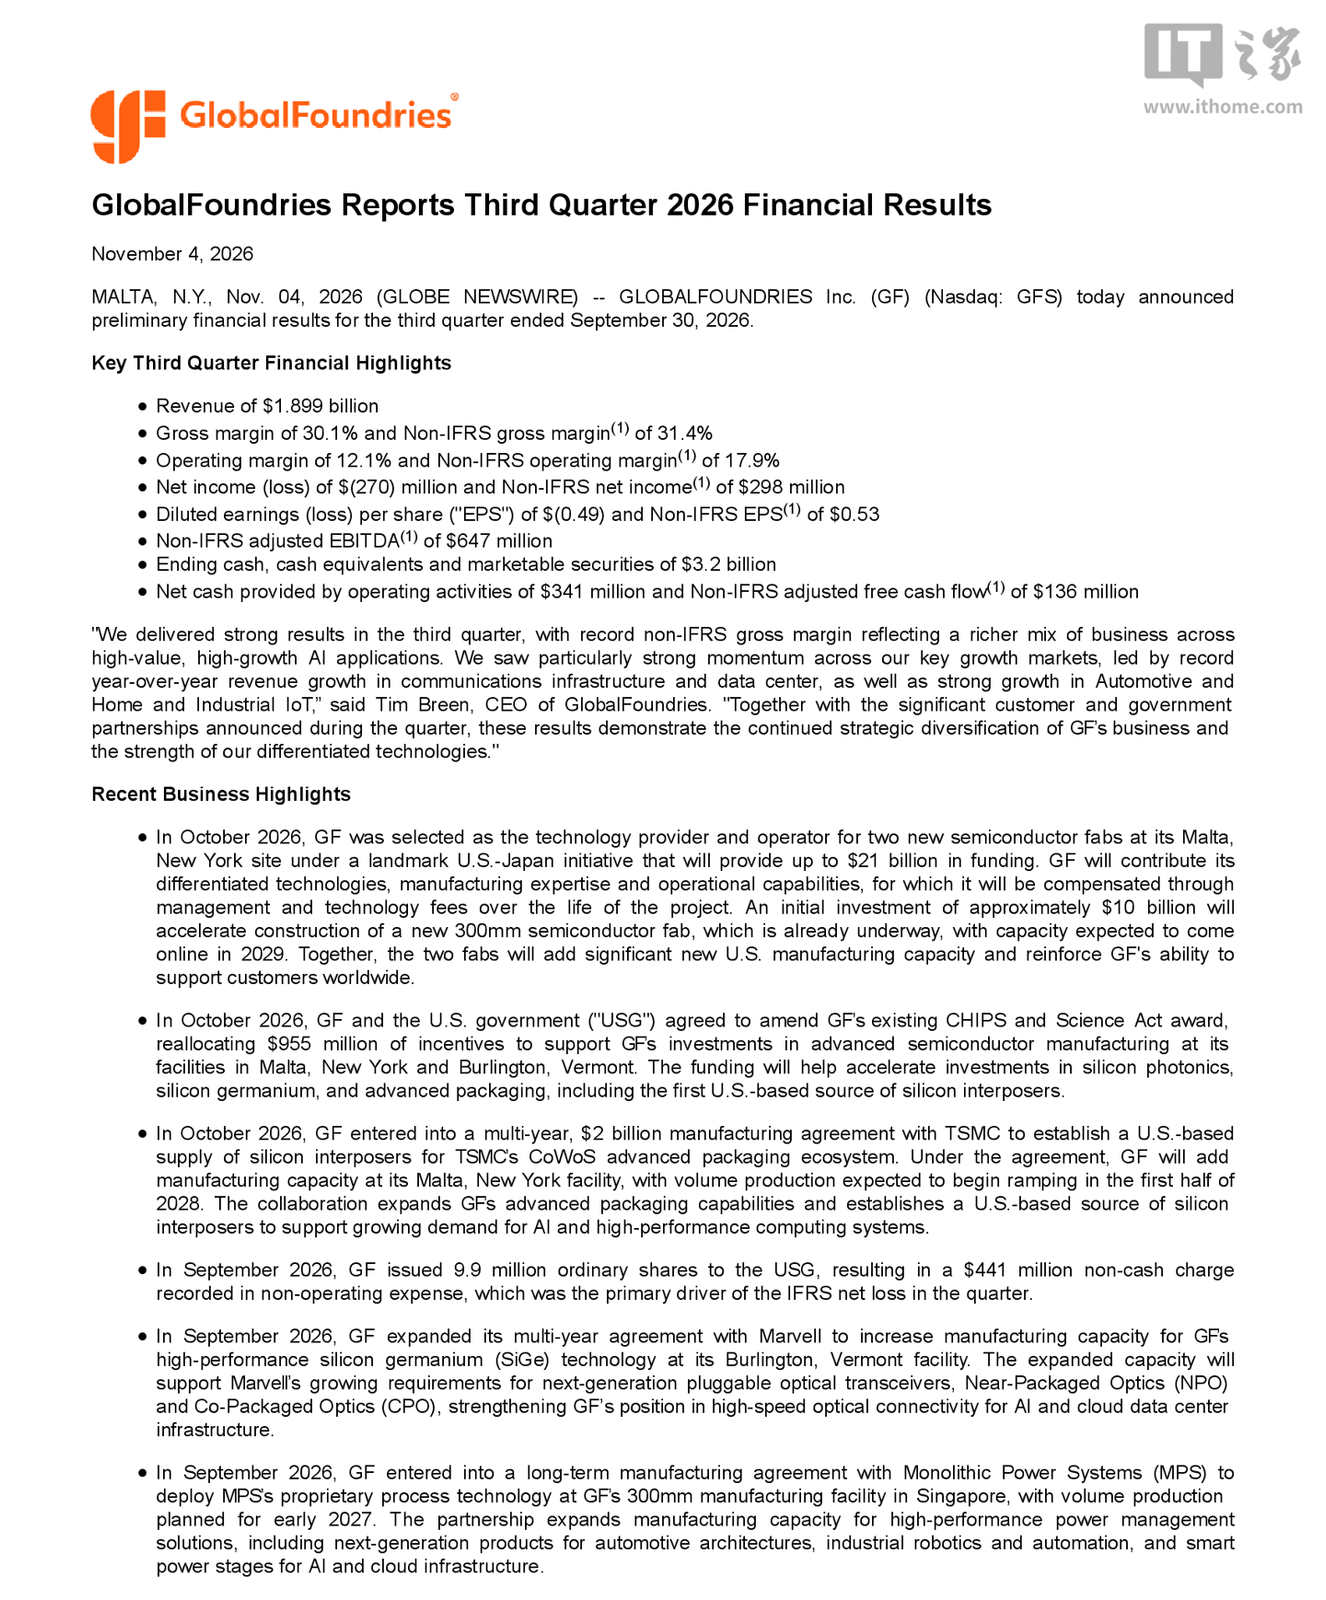
11月4日,格罗方德(GlobalFoundries)发布2026财年第三季度(7—9月)财报:营收18.99亿美元,同比增长13%、环比增长6%;毛利率30.1%;归母净亏损2.7亿美元,同比下降208%、环比下降262%。收入与毛利同步上行,账面利润却由盈转亏,前两个季度公司还分别盈利1.04亿美元和1.67亿美元。反差主要不在毛利端,而在IFRS与Non-IFRS两套口径之间。
毛利端其实在改善
毛利润5.71亿美元,同比增长36%、环比增长13%,快于营收增速。IFRS毛利率30.1%,Non-IFRS毛利率31.4%,公司称后者为历史新高,同比提升530个基点、环比提升180个基点。公司的解释是高价值AI相关业务占比提升,通信基础设施与数据中心应用营收创下同比新高,汽车和家庭/工业IoT板块也有增长。这是公司口径,财报摘要没有给出AI业务的具体收入占比。
对照市场预期,营收基本符合Visible Alpha约18.9亿美元的预期;Non-IFRS摊薄每股收益0.53美元,略高于一致预期的0.51美元。也就是说,按公司更看重的调整后口径,这个季度是小幅超预期的。
亏损落在更下面
IFRS基本与稀释每股收益均为-0.49美元。与Non-IFRS的0.53美元相比,两个口径每股相差1.02美元。可获得的摘要中,解读段把这笔差额归因于“一次性非现金股份发行费用”,但该段为自动生成内容,没有给出金额和发行对象,财报正文的IFRS与Non-IFRS调节明细也未取得,目前只能当作线索,不能当成结论。
同一份报表里,现金流方向相反:经营现金流3.41亿美元,同比下降43%、环比下降16%;自由现金流1.36亿美元,仍为正;资产负债率29.65%。收入增加而经营现金流下降,通常与营运资金占用或扩产投入有关,具体拆解要看现金流量表。
钱同时在往产能里投
10月的三件事值得放在一起看。公司被选为纽约Malta两座新晶圆厂的技术供应商和运营方,这是美日联合项目,新厂预计2029年投产;同月与美国政府修订CHIPS法案协议,把9.55亿美元激励资金改投硅光子、硅锗和先进封装,包括在美国本土建硅中介层来源;另与台积电签下20亿美元多年期制造协议,在Malta扩充硅中介层产能,预计2028年上半年量产爬坡。此外还有与Marvell扩大佛蒙特州硅锗产能、与MPS在新加坡部署专有工艺,后者预计2027年初量产。
这些项目解释了为什么毛利改善的同时现金在收紧:新厂、先进封装和硅中介层都要先花钱,收益落在2027年之后。需要说明的是,可获得的摘要在美元单位上存在“百万/十亿”混排,上述金额应以公司公告原文为准。
两个读法
一种读法看Non-IFRS:毛利率创新高、每股收益超预期,业务组合在往数据中心、汽车等高价值方向迁移,经营面是向好的。另一种读法看IFRS和现金流:单季亏2.7亿美元、经营现金流同比降四成,扩产期的资金消耗才刚开始,折旧压力还会在后面几季体现。
还有几处空白会直接影响判断:这笔一次性费用的确切金额与性质、AI与先进封装订单在营收中的占比、下一季资本开支指引、以及移动业务下行的幅度。这些信息未补齐之前,“增收不增利”究竟是账面现象还是经营信号,两种解释都还站得住。
转载说明
本文根据以下公开资料整理,原文及配图出处见下方。
- [S1] 格罗方德 2026 财年第三财季归母亏损 2.7 亿美元,同比下降 208%
- [S2] News & events | GlobalFoundries
- [S3] GlobalFoundries reports third quarter 2026 financial results | GlobalFoundries
- 配图 1:来源:www.ithome.com(图片署名见原文) · 图片出处
- 配图 2:来源:GlobalFoundries(图片署名见原文) · 图片出处
- 配图 3:来源:GlobalFoundries(图片署名见原文) · 图片出处
- 配图 4:来源:GlobalFoundries(图片署名见原文) · 图片出处
评论 0
还没有评论,来抢沙发。